“Envío gratis, sin comisión.” Es el cartel más común en las ventanillas y en las aplicaciones de remesas, y es cierto. También es, muy a menudo, la opción más cara.
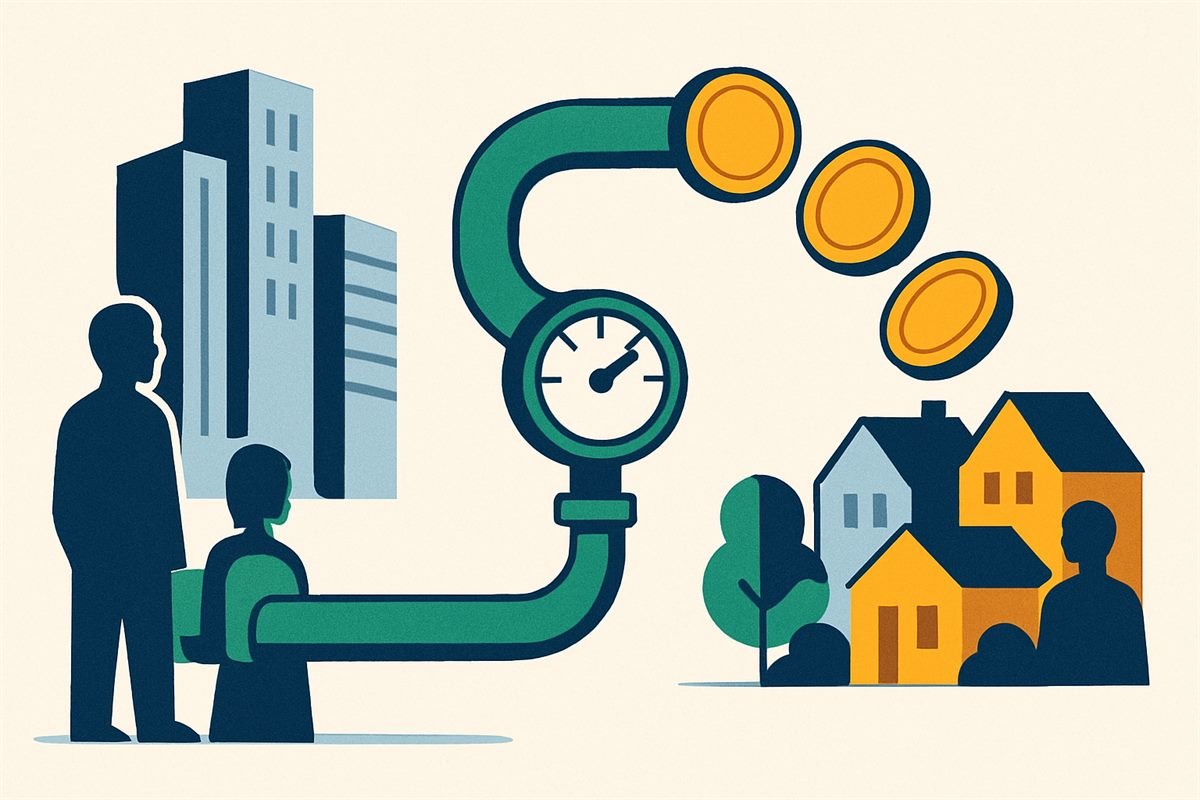
El truco no está en la comisión. Está en el tipo de cambio, que casi nadie compara porque no viene señalado en ningún lado y porque el número que importa —cuántos pesos llegan del otro lado— solo se ve al final.
Aquí está el método para calcular el costo real de cualquier envío en dos minutos, con un ejemplo completo. Si mandas dinero dos veces al mes, la diferencia entre elegir bien y elegir mal puede superar los 7,000 pesos al año.
Los dos costos de una remesa (uno está escondido)
Cuando mandas dinero a México pagas dos cosas distintas:
1. La comisión. El cargo explícito, en dólares. Se ve, se compara y por eso las empresas compiten agresivamente ahí. Puede ser cero.
2. El margen del tipo de cambio. La diferencia entre el tipo de cambio real del mercado y el que la empresa te aplica. No se ve, no se anuncia, y suele ser el costo más grande.
El tipo de cambio real —el mid-market rate, el que ves en Google o en el Banco de México— es el punto de referencia. Si el mercado está a 17.50 pesos por dólar y te dan 16.80, esa diferencia de 70 centavos por dólar es una comisión disfrazada. En un envío de 500 dólares son 350 pesos que nadie te mencionó.
Nunca compares comisiones. Compara cuántos pesos recibe la persona. Es el único número que resume las dos variables a la vez y el único que puedes verificar. Todo lo demás es ruido.
Ejemplo completo: tres opciones para enviar 500 dólares
Supongamos que el tipo de cambio real del mercado está en 17.50 pesos por dólar y quieres enviar 500 dólares. Tres ofertas típicas:
| Opción | Comisión | Tipo de cambio ofrecido | Pesos que llegan | Costo real |
|---|---|---|---|---|
| A | 3.99 USD | 17.20 | 8,531 | 219 MXN (2.5 %) |
| B — “sin comisión” | 0 USD | 16.80 | 8,400 | 350 MXN (4.0 %) |
| C | 0.99 USD | 17.42 | 8,693 | 57 MXN (0.65 %) |
La opción B, la única que anuncia envío gratis, es la peor: llegan 293 pesos menos que con la opción C. Y la opción C, que sí cobra comisión, es la más barata con mucha diferencia, porque su tipo de cambio está mucho más cerca del real.
Ahora multiplícalo por la frecuencia. Si envías dos veces al mes, esos 293 pesos por envío se convierten en 7,032 pesos al año. Es una quincena completa de trabajo regalada por no revisar un número.
Los tipos de cambio y comisiones del ejemplo son ilustrativos: cambian cada día y según el corredor, el monto y la forma de pago. Lo que no cambia es el método de comparación.
Cómo calcular el costo real en dos minutos
- Busca el tipo de cambio real de hoy. Escribe “USD MXN” en el buscador o consúltalo en el Banco de México. Anótalo. Llámalo TC real.
- Pide la cotización completa en cada opción: cuánto vas a enviar y cuántos pesos recibirá exactamente la persona. Todas las apps y ventanillas lo muestran antes de confirmar.
- Calcula el ideal: dólares enviados × TC real. Es lo que llegaría si no hubiera ningún costo.
- Resta: ideal − pesos que llegan = costo real en pesos.
- Divide ese costo entre el ideal y multiplica por 100 para tener el porcentaje. Con eso comparas cualquier envío de cualquier monto.
Referencia útil para saber si te están cobrando mucho: el corredor Estados Unidos–México es de los más competitivos del mundo, y las opciones digitales suelen situarse por debajo del 3 % del monto enviado. Si tu costo real supera el 5 %, estás pagando de más y hay alternativas mejores casi con seguridad.
Para no hacer las cuentas a mano, la calculadora de costo real de remesas compara hasta tres opciones a la vez y te dice cuánto pierdes al año por elegir la equivocada.
Dónde comparar de forma oficial
No hace falta que confíes en un comparador cualquiera. En México existen herramientas públicas para esto:
- Profeco publica un comparativo de empresas de envío de dinero, con comisiones y tipos de cambio ofrecidos por corredor. Es gratuito y oficial.
- Banco de México publica estadísticas de remesas y el tipo de cambio de referencia, que es el punto de comparación correcto.
- CONDUSEF atiende quejas sobre instituciones financieras y publica información al consumidor.
- Del lado estadounidense, el CFPB regula las transferencias internacionales y obliga a las empresas a entregarte, antes de pagar, un aviso con el tipo de cambio, las comisiones y el monto exacto que recibirá la otra persona. Ese documento es tu mejor herramienta: exígelo y compáralo entre proveedores.
Efectivo, depósito o app: qué conviene según el caso
| Modalidad | Ventaja | Inconveniente | Cuándo elegirla |
|---|---|---|---|
| Efectivo en ventanilla | El receptor no necesita cuenta bancaria; disponible en localidades pequeñas | Casi siempre el tipo de cambio menos favorable; hay que ir a cobrar | Cuando quien recibe no tiene cuenta ni acceso digital |
| Depósito a cuenta mexicana | Mejor tipo de cambio; el dinero queda en la cuenta y no se gasta de golpe | Requiere cuenta bancaria del receptor | Es la opción por defecto siempre que sea posible |
| App a app o a monedero digital | Suele ofrecer el mejor costo total y es rápido | Requiere que ambos manejen la aplicación | Envíos frecuentes entre personas con smartphone |
| Transferencia bancaria internacional | Sirve para montos grandes | Comisiones fijas altas y bancos intermediarios que descuentan por el camino | Solo para cantidades importantes y puntuales |
Una advertencia sobre el cobro en efectivo: además del tipo de cambio, revisa si el punto de pago aplica algún cargo propio al entregar el dinero. Ha pasado que el envío sale barato y el cobro no.
Seis formas de bajar el costo
- Envía menos veces, montos mayores. Cuando hay comisión fija, mandar 500 dólares una vez cuesta menos que 250 dos veces. Ojo: si la empresa solo cobra por margen de tipo de cambio, esto no aplica; hay que mirar cada caso.
- Paga con cuenta bancaria, no con tarjeta. Pagar con tarjeta de crédito suele encarecer el envío y, además, muchos emisores lo tratan como cash advance, con intereses desde el primer día.
- Prefiere depósito a cuenta antes que efectivo. Casi siempre mejora el tipo de cambio.
- Aprovecha las promociones de primer envío, pero verifica el costo del segundo. Muchas apps ofrecen un tipo de cambio excelente la primera vez y luego se normalizan.
- Compara al menos tres opciones cada dos o tres meses. Las condiciones cambian, y la que era mejor hace un año puede no serlo ahora.
- Evita mandar los días de mayor demanda —fin de mes, quincena, vísperas de fiestas— si tienes flexibilidad. La demanda alta rara vez mejora las condiciones.
Si envías dinero para gastos recurrentes de la familia, vale la pena hablar del destino de ese dinero, no solo del costo del envío. Una parte fija en una cuenta que genere rendimiento —por ejemplo CETES desde 100 pesos— convierte la remesa en algo que se acumula, no solo en algo que se consume. Y si además estás construyendo tu vida financiera allá, revisa cómo construir crédito en Estados Unidos desde cero.
Cuánto te cuesta de verdad ese envío
La comisión visible casi nunca es el costo real: el margen del tipo de cambio suele pesar más.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora del costo real de las remesas.
Caso práctico: la opción «sin comisión» sale más cara
Los datos
Un envío de 500 dólares a México. Dos operadores: uno cobra 5 dólares de comisión y el otro anuncia cero comisión. La diferencia real no está en la comisión, está en el tipo de cambio que te aplican.
- Tipo de cambio de mercado ese día17.60 pesos por dólar
- Operador A: comisión 5 dólares, te da17.10 pesos por dólar
- Operador B: sin comisión, te da16.80 pesos por dólar
La cuenta
(500 − 5) × 17.10 = 8,465 pesos llegan. Costo real: 19 dólares, el 3.8 %.Operador B:
500 × 16.80 = 8,400 pesos llegan. Costo real: 23 dólares, el 4.5 %.
El que no cobra comisión cuesta 4 dólares más. Los 80 centavos de diferencia en el tipo de cambio parecen nada por dólar, pero multiplicados por 500 son 400 pesos que nadie menciona en ningún cartel. Por eso la comparación correcta no es «cuánto me cobran», sino cuántos pesos llegan del otro lado.
Resultado: 65 pesos más con el operador que sí cobra comisión. Enviando 500 dólares al mes, elegir bien vale unos 48 dólares al año. Pide siempre la cifra exacta en pesos antes de confirmar, y compara ese número entre dos o tres opciones el mismo día, porque el tipo de cambio se mueve.
Preguntas frecuentes
¿Cuál es la forma más barata de enviar dinero a México?
En general, una aplicación digital que deposite directamente en una cuenta bancaria mexicana y pagando desde tu cuenta, no con tarjeta. Pero no existe un ganador permanente: la única forma de saberlo es comparar cuántos pesos llegan en tres opciones el mismo día, con el mismo monto.
¿Por qué las remesas “sin comisión” salen caras?
Porque el costo está en el tipo de cambio. Si el mercado está a 17.50 y te aplican 16.80, estás pagando 70 centavos por cada dólar enviado aunque la comisión sea cero. En 500 dólares son 350 pesos.
¿Cuánto se debe pagar por enviar dinero a México?
El corredor Estados Unidos–México es de los más baratos del mundo y las opciones digitales suelen quedar por debajo del 3 % del monto. Si tu costo total supera el 5 %, conviene buscar alternativas.
¿Se pagan impuestos por recibir remesas en México?
Las remesas familiares recibidas del extranjero no se consideran ingreso gravable en las condiciones habituales, pero pueden existir obligaciones de informar montos elevados. Si recibes cantidades importantes o con frecuencia alta, consulta las reglas vigentes del SAT o a un contador antes de asumir nada.
¿Es seguro enviar dinero por aplicación?
Sí, siempre que uses empresas registradas y reguladas. Verifica que la compañía esté autorizada para operar transferencias, desconfía de intermediarios particulares que ofrecen “mejor cambio” por fuera, y nunca compartas tus claves de acceso. Si algo sale mal con una empresa regulada, tienes a dónde reclamar; con un particular, no.
Cuando un servicio financiero es gratis, el precio está en otra parte del contrato. Con las remesas está en el tipo de cambio; con las tarjetas, en la anualidad o en los intereses; con las cuentas “sin comisiones”, en el saldo mínimo. La habilidad que vale la pena desarrollar no es memorizar qué empresa es la más barata este mes, sino aprender a preguntar siempre lo mismo: ¿cuánto sale de mi bolsillo y cuánto llega al destino? Esa resta, hecha en dos minutos antes de confirmar, es probablemente el trabajo mejor pagado por hora que harás en todo el mes.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.