Casi todos los consejos de ahorro están escritos para quien ya le sobra algo a fin de mes. Si tu sueldo se acaba antes que el mes, «ahorra el 20 %» no es un consejo: es una burla. Esta guía va de lo otro, de qué se puede hacer cuando el margen es de verdad estrecho.
Primero, la mala noticia y la buena
La mala: con un ingreso bajo, la mayor parte de tu presupuesto está ocupada por gastos que no puedes tocar en el corto plazo. La renta, el transporte al trabajo, la comida. Recortar ahí requiere decisiones grandes que llevan meses.
La buena: precisamente por eso, los cambios pequeños pesan proporcionalmente mucho más en tu caso que en el de alguien que gana el triple. Ahorrar 500 pesos al mes cuando ganas 8.000 es guardar el 6 % de tu ingreso. Esa misma cantidad, para quien gana 40.000, es el 1,2 %.
Empieza por saber a dónde se va
Suena a consejo de manual, pero hay una razón concreta: quien gana poco casi nunca tiene un gasto grande que recortar. Tiene treinta gastos pequeños. Y los pequeños son invisibles hasta que los anotas.
No necesitas una app ni una hoja de cálculo. Durante un mes, apunta cada gasto en las notas del teléfono en cuanto lo haces. Cada uno. El refresco, el pasaje extra, la recarga.
Al final del mes suma por categorías. Casi siempre aparece algo que no esperabas y que ronda entre el 5 % y el 15 % del ingreso. Eso son tus gastos hormiga, y es de donde va a salir tu primer ahorro.
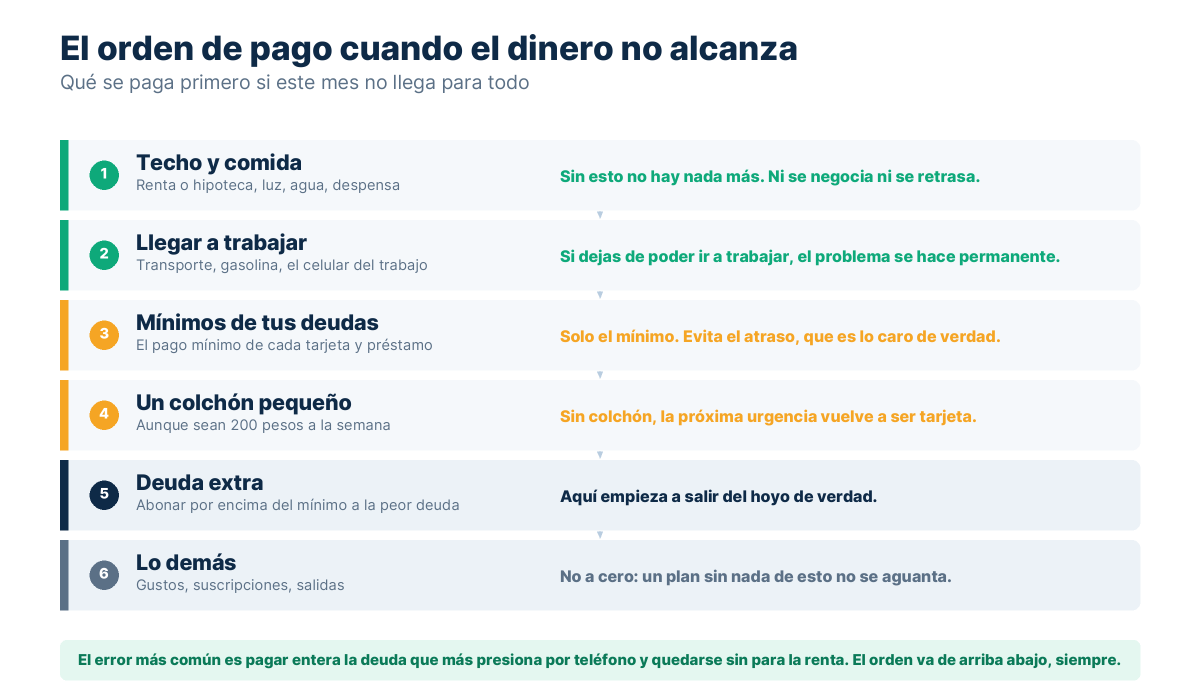
El orden correcto cuando hay poco margen
Aquí es donde la mayoría se equivoca. Con ingresos bajos, el orden importa más que la cantidad.
1. Un colchón mínimo antes que nada
No hablo de tres meses de gastos. Hablo de una cantidad que cubra una emergencia pequeña: la llanta, la medicina, el día que no puedes trabajar. Entre 3.000 y 5.000 pesos en México, o unos 300 a 500 dólares en Estados Unidos.
¿Por qué antes que pagar deudas? Porque sin ese colchón, la primera emergencia te devuelve a la tarjeta y deshace meses de esfuerzo. Es el error que más gente repite.
2. Después, la deuda más cara
Con el colchón puesto, ataca lo que te cobra más interés. Normalmente la tarjeta de crédito. Cada peso que le metes rinde el equivalente a la tasa que te cobra, que en México supera con frecuencia el 60 % anual sumando el CAT.
No hay inversión legal que te dé eso. Pagar tarjeta es tu mejor inversión mientras la tengas.
3. Luego sí, el fondo de emergencia completo
Y solo después, invertir. Ese es el orden. Saltárselo es lo que hace que la gente empiece a invertir con la tarjeta al tope, que es como llenar una cubeta agujereada.
Cinco recortes que funcionan con sueldos bajos
No son trucos de revista. Son los que mueven cifras reales:
- Las suscripciones que no usas. Revisa los cargos automáticos de los últimos tres meses. Casi siempre hay una o dos que se renuevan solas. Es el recorte de mayor impacto por minuto invertido.
- Las comisiones del banco. Manejo de cuenta, retiro en cajero ajeno, saldo mínimo. Son entre 200 y 500 pesos al mes que se pueden eliminar por completo cambiando de producto. Lo explicamos en comisiones bancarias.
- La comida fuera de casa entre semana. No hace falta eliminarla; con reducirla de cinco días a dos, el ahorro mensual suele rondar el 4 % del ingreso.
- El plan de teléfono. Muchos pagan por datos que no consumen. Mira tu consumo real de tres meses antes de renovar.
- Los intereses del crédito al consumo. Un solo mes de retraso puede costarte más que todos los recortes anteriores juntos.
El truco que sí cambia el resultado: automatizar
La fuerza de voluntad no falla por debilidad, falla por agotamiento. Si el ahorro depende de que cada mes decidas guardar, algún mes no lo harás. Y luego otro.
La solución es sacar la decisión de en medio: una transferencia automática el mismo día que cobras, a una cuenta distinta de la que usas a diario. Aunque sean 200 pesos.
Que sea el día de la nómina no es un detalle menor. Si esperas a fin de mes a ver qué sobra, no va a sobrar. Nunca sobra.
Cuánto guardar cuando ganas poco
Olvida los porcentajes de los manuales. Con ingresos ajustados, la regla útil es otra:
Empieza con una cantidad tan pequeña que te dé un poco de vergüenza, y no la cambies durante tres meses.
El objetivo de esos tres meses no es acumular dinero. Es comprobar que puedes vivir sin ese dinero. Una vez confirmado, sube la cantidad un poco. Repite.
Quien empieza guardando el 15 % de golpe casi siempre lo abandona en seis semanas. Quien empieza con el 2 % y sube cada trimestre, al año va por el 8 % y no lo ha notado.
Si vives en Estados Unidos
Dos cosas que aquí cambian el cálculo:
Las cuentas de ahorro de alto rendimiento pagan intereses muy por encima de una cuenta corriente normal. El dinero del colchón puede estar generando algo mientras espera, y sigue disponible al instante.
El aporte que iguala tu empresa en el 401(k). Si tu empleador iguala tus aportaciones, ese es dinero regalado. Es la única excepción al orden de arriba: aporta al menos lo justo para llevarte el match completo, incluso antes de terminar de pagar deudas, porque el rendimiento inmediato es del 50 % o el 100 %.
Lo que no vas a leer en otros sitios
Con un ingreso bajo, hay un techo real a lo que el ahorro puede resolver. Si tus gastos fijos se comen el 95 % de lo que ganas, la salida no está en recortar el 5 % restante: está en aumentar el ingreso o en cambiar un gasto grande, normalmente la vivienda o el transporte.
Decirlo no es pesimismo, es dejar de perder tiempo. Si llevas dos años apretando y no avanzas, el problema no es tu disciplina. Es la aritmética, y la aritmética se cambia por el otro lado.
Caso práctico: 6,500 pesos al mes y aun así ahorrar
Los datos
Un ingreso de 6,500 pesos. La respuesta fácil sería «primero gana más», pero eso no ayuda a quien tiene que resolver este mes. Lo que sí ayuda es el orden, porque con poco margen el orden es lo único que queda.
- Ingreso mensual6,500 pesos
- Renta compartida y servicios2,600 pesos
- Despensa y transporte2,500 pesos
- Gastos chicos de 45 pesos, cuatro veces por semana779 pesos
La cuenta
5,100 pesos, el 78 % del ingreso.Gastos chicos:
779 pesos al mes, 9,360 al año.Si la mitad de esos gastos chicos se aparta:
390 pesos al mes.
Con este ingreso la regla 50/30/20 no se puede cumplir, y decirlo claro vale más que repetirla: los esenciales se llevan el 78 % porque la renta y la despensa son lo que son, no porque alguien esté haciendo mal las cuentas. Lo que sí está al alcance son esos 390 pesos, que no cambian la vida pero sí construyen el primer colchón.
Resultado: 390 pesos al mes, 4,680 al año. Con ingresos bajos el orden correcto es: primero un colchón mínimo de 5,000 pesos aunque tarde un año, después quitarte la deuda más cara, y sólo entonces pensar en invertir. Saltarse el primer paso es lo que hace que cada imprevisto se convierta en una deuda al 70 %.
Haz la cuenta con tus propias cifras:
Reparte tu sueldo en tres sobres
Escribe lo que te llega limpio al banco cada mes y verás el reparto 50/30/20 aplicado a tu cifra.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de presupuesto por sobres.
El orden que sí aguanta un mes apretado
- Anota cada gasto durante un mes: con sueldos bajos el dinero se va en muchos gastos pequeños, no en uno grande.
- El orden es: colchón mínimo, deuda cara, fondo completo, invertir.
- Automatiza la transferencia el día de la nómina; no esperes a ver qué sobra.
- Empieza con una cantidad ridículamente pequeña y súbela cada tres meses.
- En Estados Unidos, el match del 401(k) es la única excepción al orden.
- Si los gastos fijos se llevan casi todo, el problema es de ingreso, no de disciplina.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.