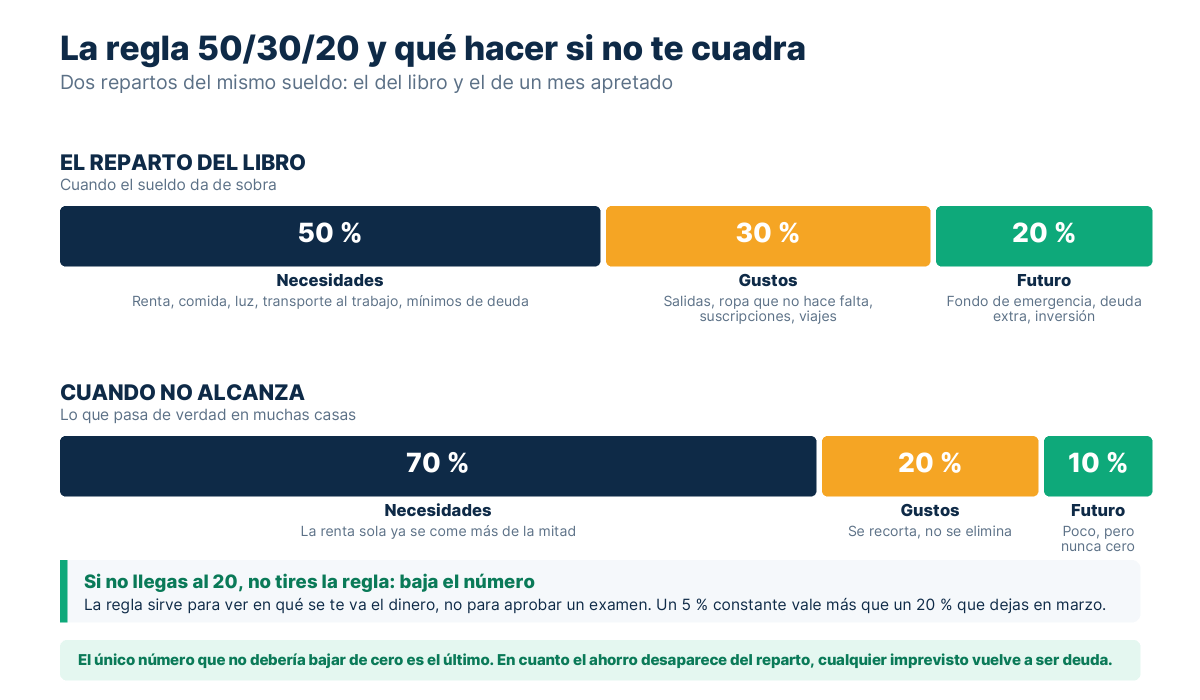
La regla 50/30/20 es el punto de partida más repetido para ordenar un sueldo, y también el más malinterpretado. Reparte tu ingreso en tres bloques: 50 % para lo necesario, 30 % para lo que quieres y 20 % para ahorro y deuda. La pregunta útil no es qué dice la regla, sino qué haces cuando los números no te cuadran. Que es lo normal.
Cómo se reparte exactamente
Se aplica sobre tu ingreso neto, el que llega a tu cuenta después de impuestos y descuentos. No sobre el sueldo bruto.
| Bloque | Qué entra |
|---|---|
| 50 % Necesidades | Renta o hipoteca, servicios, comida básica, transporte al trabajo, seguros, medicinas, el pago mínimo de tus deudas |
| 30 % Deseos | Restaurantes, suscripciones, ropa que no necesitas, salidas, viajes, la versión cara de algo que existe barato |
| 20 % Futuro | Ahorro, fondo de emergencia, inversión, y el abono extra a deudas por encima del mínimo |
Sobre un sueldo neto de 12.000 pesos serían 6.000 para necesidades, 3.600 para deseos y 2.400 para el futuro. Sobre 2.500 dólares: 1.250, 750 y 500.
La parte que casi todos colocan mal
Tres confusiones concentran la mayoría de los errores:
El pago mínimo de la deuda es una necesidad; lo que abonas de más es futuro. Si tu tarjeta pide 800 pesos de mínimo y tú pagas 2.000, esos 800 van en el 50 % y los 1.200 restantes en el 20 %. Ponerlo todo en un bloque distorsiona el reparto.
La comida se divide. El súper es necesidad. Pedir a domicilio es deseo. Mucha gente mete todo en «alimentación» y luego no entiende por qué el 50 % se le desborda.
El coche depende del uso. Si lo necesitas para trabajar, es necesidad. Si el transporte público te sirve y tienes coche por comodidad, buena parte es deseo. Esta es la que más incomoda y la que más dinero mueve.
Qué hacer cuando no cuadra
Aquí está el valor real de la regla, y es un punto que casi nadie explica: la regla no es una meta, es un diagnóstico. Su utilidad está en qué bloque se te desborda, porque cada desborde tiene una solución distinta.
Si las necesidades se llevan más del 50 %
Es el caso más frecuente, y con diferencia. En muchas ciudades solo la renta ya se lleva entre el 35 % y el 45 %.
La respuesta honesta: no lo vas a arreglar recortando el café. Cuando las necesidades pasan del 65 %, el problema está en uno de los tres gastos grandes —vivienda, transporte o deuda— y solo se mueve con una decisión grande: compartir vivienda, mudarte más cerca del trabajo, vender el coche, refinanciar.
Mientras eso llega, baja el 20 % a lo que puedas sostener de verdad. Un 5 % constante vale más que un 20 % que abandonas en dos meses.
Si los deseos pasan del 30 %
Este es el desborde bueno, porque es el que sí depende de ti. Y casi siempre son suscripciones olvidadas, comida a domicilio y compras por impulso en el teléfono.
La medida que más funciona no es prohibirse nada, es separar el dinero de los deseos en otra cuenta o tarjeta. Cuando ese bloque tiene su propio saldo visible, el gasto se autorregula solo.
Si el 20 % te sobra
Enhorabuena, y no te quedes ahí. La regla es un suelo, no un techo. Si puedes guardar el 30 %, guárdalo. Cada punto porcentual extra adelanta años.
Variantes que funcionan mejor según el caso
La regla original se diseñó pensando en una clase media estadounidense con vivienda asequible. Adaptarla no es hacer trampa:
- 60/20/20 — si vives en una ciudad cara. Reconoce que la vivienda se lleva más y protege el ahorro recortando de los deseos.
- 50/20/30 — si tienes deuda cara. Inviertes los dos últimos bloques para atacar la tarjeta con más fuerza.
- 70/10/20 — si el ingreso es bajo. Es realista y mantiene intacto lo importante: el 20 % del futuro.
Fíjate en el patrón: en todas las variantes el último bloque aguanta. Lo que se ajusta es el reparto entre necesidad y deseo. Si algún mes tienes que tocar el 20 %, que sea la excepción y no la costumbre.
Cómo aplicarla sin llevar cuentas cada día
Llevar el registro a mano funciona dos semanas. Después se abandona. La versión que aguanta es esta:
- Calcula tu ingreso neto mensual real, el promedio de los últimos tres meses si es variable.
- Saca los tres números con la variante que te encaje.
- Separa el 20 % el día de la nómina, por transferencia automática, a una cuenta distinta. Esa parte deja de existir para ti.
- Deja el 50 % en la cuenta de siempre, de donde salen los recibos domiciliados.
- Manda el 30 % a otra tarjeta y gasta solo de ahí. Cuando se acaba, se acabó.
Con esa separación no necesitas anotar nada: el saldo de cada cuenta te dice a diario cómo vas.
Si tu ingreso es variable
Para quien trabaja por su cuenta o por horas, la regla se aplica sobre el mes más bajo de los últimos seis, no sobre el promedio. Los meses buenos, todo el excedente va al 20 %.
Presupuestar sobre el promedio es el error clásico de quien tiene ingreso irregular: los meses malos rompen el plan y hay que echar mano de la tarjeta.
Caso práctico: la regla con 12,000 pesos, y lo que sale de verdad
Los datos
Un sueldo de 12,000 pesos libres en una ciudad media. La regla dice una cosa; un mes anotado dice otra. Lo interesante es de cuánto es la distancia y si eso significa que algo está mal.
- Lo que dice la regla: esenciales (50 %)6,000 pesos
- Estilo de vida (30 %)3,600 pesos
- Futuro (20 %)2,400 pesos
Lo que salió al anotarlo
4,800 + servicios 900 + despensa 1,400 + transporte 700 = 7,800 pesos, el 65 %.Estilo de vida:
1,600 pesos, el 13 %.Queda para el futuro:
2,600 pesos, el 22 %.
Los esenciales se pasan quince puntos por culpa de la renta, que es lo que menos se puede mover a corto plazo. Pero el estilo de vida se queda diecisiete puntos por debajo, y el resultado final es que el ahorro sale por encima del 20 % que pedía la regla. Eso es lo que casi nunca se explica: el 50/30/20 no es un examen que se aprueba línea por línea, es una brújula para ver dónde se está yendo el dinero.
Resultado: 2,600 pesos al mes, un 22 %. Si en tu caso la renta se come más del 40 % del ingreso, el reparto no se arregla apretando la despensa: se arregla con la vivienda o con el ingreso, y conviene saberlo antes de pasarte tres meses recortando cafés.
Haz la cuenta con tus propias cifras:
Reparte tu sueldo en tres sobres
Escribe lo que te llega limpio al banco cada mes y verás el reparto 50/30/20 aplicado a tu cifra.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de presupuesto por sobres.
Qué hacer cuando los números no cuadran
- Se aplica sobre el ingreso neto: 50 % necesidades, 30 % deseos, 20 % ahorro y abono extra a deuda.
- El pago mínimo de la deuda va en necesidades; lo que abonas de más, en el 20 %.
- Su valor está en el diagnóstico: cada bloque desbordado tiene una solución distinta.
- Si las necesidades pasan del 65 %, la salida es vivienda, transporte o deuda, no los gastos pequeños.
- Adapta los porcentajes, pero protege siempre el último bloque.
- Separa el dinero en cuentas distintas y no tendrás que llevar cuentas a diario.
- Con ingreso variable, calcula sobre tu peor mes, no sobre el promedio.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.