El entretenimiento es la partida que más gente recorta primero y peor recorta. Se elimina de golpe, se aguanta seis semanas y luego llega el fin de semana en que se gasta el triple. Hay una forma mejor de hacerlo.
Por qué eliminar el ocio no funciona
Un presupuesto sin nada de diversión es como una dieta sin comida que te guste: sostenible en teoría, abandonada en la práctica.
Peor aún, el recorte total genera un efecto rebote. Después de semanas sin gastar nada en ocio, aparece la sensación de merecerlo, y el gasto de una sola noche supera lo que habrías gastado repartido en un mes entero.
La alternativa es asignarle una cantidad fija —pequeña si hace falta— y gastarla sin culpa. En la regla 50/30/20 el ocio vive dentro del 30 % de deseos, y está ahí a propósito: es lo que hace que el resto del presupuesto aguante.
Empieza por las suscripciones
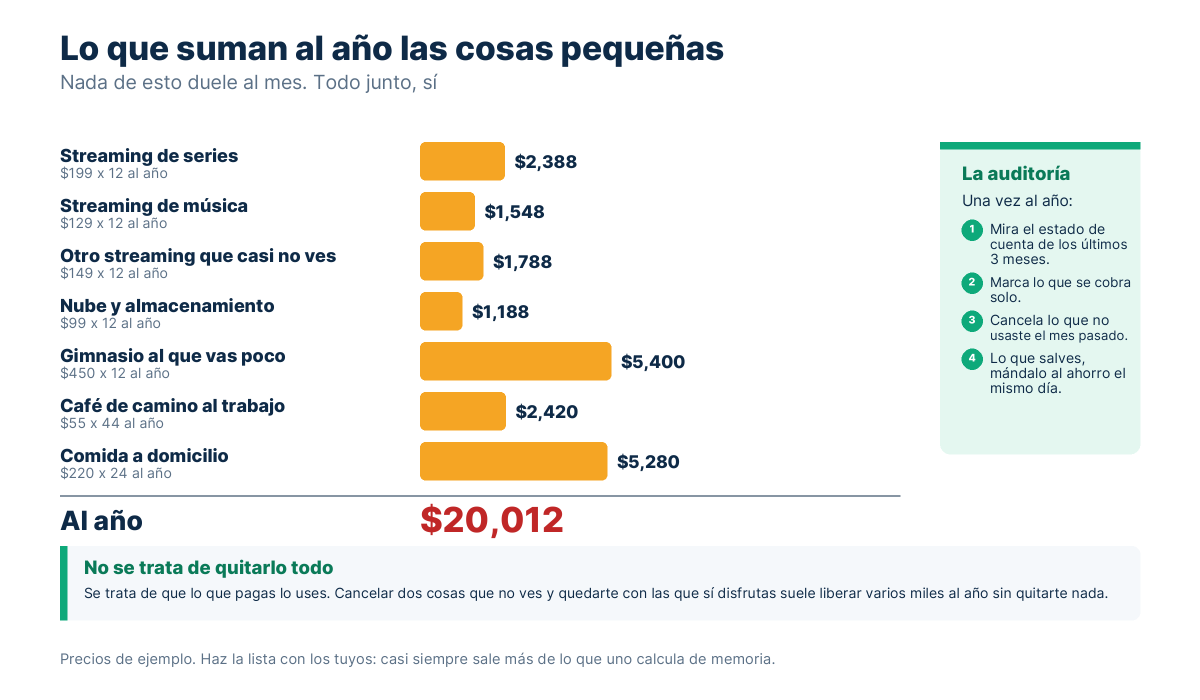
Es el recorte de mayor impacto por minuto invertido, y casi todo el mundo tiene margen.
Revisa los cargos automáticos de los últimos tres meses en tu estado de cuenta. Vas a encontrar al menos una que no recordabas. Luego:
- Quédate con una o dos plataformas, no con cinco. Nadie ve cinco a la vez.
- Rota en vez de acumular. Un mes una, la cancelas, el mes siguiente otra. El catálogo no se va a ninguna parte.
- Comprueba los planes familiares. Compartir uno entre varios de la casa cuesta bastante menos que varias cuentas individuales.
- Anota la fecha de renovación de las anuales. Es donde más se paga sin querer.
Lo que cuesta poco o nada y sí funciona
No son consejos de resignación; son planes que la gente repite porque salen bien.
Bibliotecas públicas
Están infrautilizadas. Además de libros, muchas prestan películas, tienen actividades infantiles gratuitas los fines de semana y ofrecen préstamo digital. En Estados Unidos, la tarjeta de la biblioteca da acceso a plataformas de streaming de cine y a audiolibros sin coste.
Museos y espacios culturales con día gratuito
Casi todos tienen uno. En México, muchos museos son gratuitos para nacionales un día a la semana; en Estados Unidos, muchos tienen tarde libre mensual. Es cuestión de mirar el calendario una vez.
Parques, ferias y eventos municipales
Los ayuntamientos publican agendas de actividades gratuitas que casi nadie consulta: conciertos, cine al aire libre, talleres para niños, ferias de temporada.
Naturaleza
Un día de campo cuesta lo que cuesta la comida que llevas. Con niños suele funcionar mejor que cualquier plan de pago, y no hay que hacer fila.
Cómo bajar el coste de los planes que sí pagas
No hace falta renunciar a salir. Solo cambiar el cuándo:
- El cine entre semana cuesta bastante menos que el sábado por la noche, y hay menos gente.
- Comer fuera al mediodía en vez de cenar: el menú del día suele costar la mitad que la carta por la noche.
- Los parques de atracciones y espectáculos tienen tarifas mucho más bajas en día laborable y fuera de temporada alta.
- Compra las entradas con antelación. La compra de última hora casi siempre es la cara.
Con niños, el gasto no es lo que decide
Una cosa que sorprende a muchos padres: los niños pequeños recuerdan la atención, no el precio. Una tarde entera de juego en un parque suele valorarse igual o más que una salida cara, y el desgaste es menor para todos.
Tres ideas concretas que funcionan:
- Una noche fija a la semana en casa con película y algo especial de cenar. Cuesta poco y crea costumbre.
- Intercambio con otras familias: ustedes cuidan a sus niños una tarde, ellos a los suyos otra. Ambas parejas ganan una salida sin pagar niñera.
- Juegos de mesa en vez de una salida más. Se pagan solos a la tercera vez que se usan.
El truco del sobre
Si el entretenimiento es donde se te desordena el presupuesto, prueba esto: saca en efectivo lo que asignaste al mes y págalo todo con ese dinero.
Funciona porque el efectivo tiene un límite visible. Cuando el sobre está vacío, se acabó el mes; y cuando queda mucho a mitad de mes, te lo puedes gastar tranquilo, que es la otra mitad del asunto.
Quien no quiera cargar efectivo puede usar una tarjeta de prepago o una cuenta separada solo para ocio. El efecto es el mismo: un límite que se ve.
Caso práctico: el mismo mes, organizado de dos formas
Los datos
Una familia de cuatro y un mes cualquiera de diversión. No se trata de dejar de salir: se trata de comparar el mismo mes sin planear y planeado.
- Sin planear: cine para cuatro con dulcería980 pesos
- Comer fuera dos domingos1,500 pesos
- Una salida a un centro de juegos850 pesos
- Cuatro servicios de streaming600 pesos
La cuenta
3,930 pesos.Planeado: cine en casa dos veces
240 + dos domingos en un lugar de barrio 900 + dos servicios de streaming 300 + día de campo con comida de casa 240 + una salida especial 500 = 2,180 pesos.Diferencia:
1,750 al mes, 21,000 al año.
En el mes planeado la familia sigue saliendo cinco veces; lo que cambia es que hay una salida especial en lugar de tres improvisadas, y que los servicios de streaming se rotan en vez de acumularse. Los 600 pesos de streaming son el ejemplo más claro: cuatro plataformas contratadas al mismo tiempo cuando en la práctica se ve una a la vez.
Resultado: 21,000 pesos al año sin dejar de salir. Empieza por lo recurrente, no por lo puntual: cancelar dos suscripciones es una decisión que se toma una vez y se cobra todos los meses, mientras que negarse cada fin de semana es una decisión que hay que tomar cincuenta y dos veces y se abandona en marzo.
Qué probar el fin de semana que viene
- Eliminar el ocio del presupuesto provoca rebote; asígnale una cantidad fija y gástala sin culpa.
- Empieza por las suscripciones: rota en vez de acumular y revisa las renovaciones anuales.
- Bibliotecas, museos con día gratuito y agendas municipales cubren buena parte del ocio familiar.
- Los mismos planes cuestan mucho menos entre semana y fuera de temporada.
- Con niños pesa más la atención que el precio del plan.
- Usa efectivo o una cuenta separada para que el límite se vea.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.