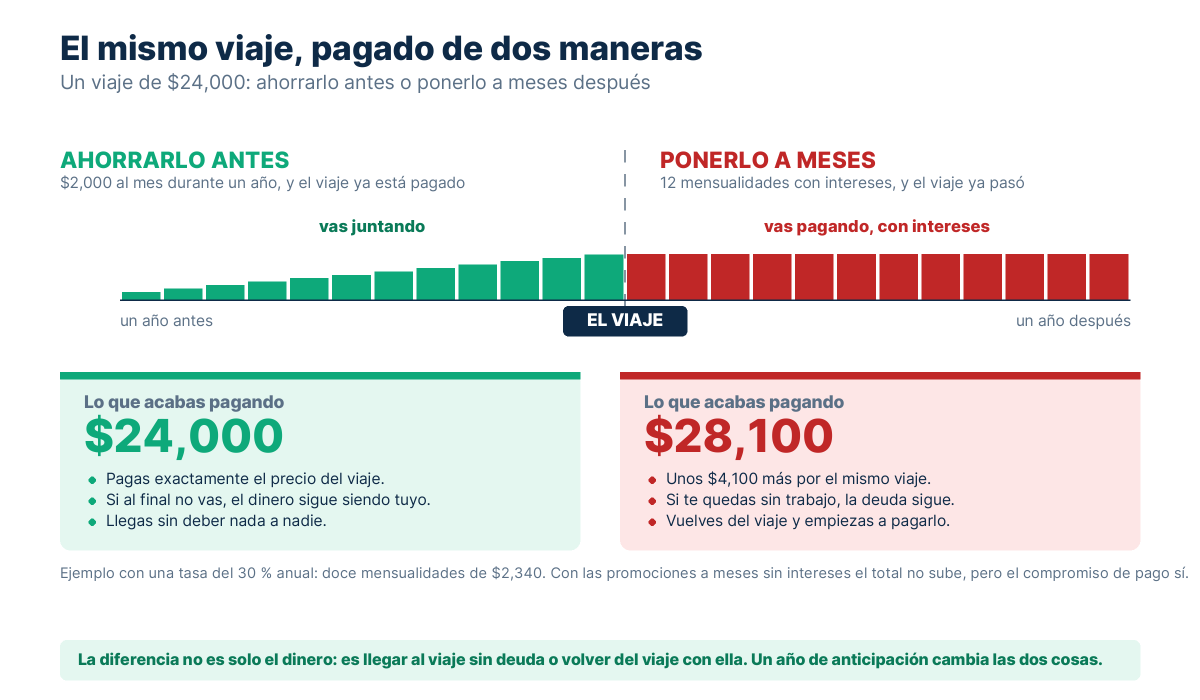
Enero es el mes en que más gente busca «cómo salir de deudas», y no es casualidad: es la factura de las vacaciones de diciembre. Un viaje pagado a meses con intereses puede costar hasta un tercio más de lo que decía el presupuesto. Se puede evitar, y no exige renunciar al viaje.
El plan que sí funciona: el bote con fecha
La técnica es sencilla y es la única que resuelve el problema de raíz.
- Fija la fecha del viaje y cuenta los meses que faltan.
- Calcula el coste total con el método de más abajo.
- Divide entre los meses que quedan.
- Transfiere esa cantidad automáticamente el día que cobras, a una cuenta aparte.
Si el resultado es una cantidad que no puedes pagar, ya tienes la respuesta antes de comprometerte: ese viaje, en esa fecha, no cabe. Puedes alargar el plazo, cambiar el destino o reducir los días. Lo que no funciona es hacerlo igual y pagarlo después.
Cómo calcular el coste real
El presupuesto de la gente se queda corto siempre por las mismas partidas. Súmalas todas:
- Transporte principal (vuelos, gasolina, casetas).
- Alojamiento, con impuestos y tasas incluidos, que no salen en el precio anunciado.
- Comidas. Calcula por día y por persona, con realismo.
- Transporte en destino: taxis, alquiler, estacionamiento.
- Actividades y entradas.
- El día de salida y el de vuelta, que casi nadie cuenta y suelen ser caros.
- Un 15 % de margen para lo imprevisto.
Ese 15 % no es pesimismo: es lo que hace que no acabes usando la tarjeta el último día.
Dónde está el ahorro grande
No está en los detalles pequeños, está en tres decisiones.
1. Las fechas
Es lo que más peso tiene, con diferencia. Viajar en temporada media en lugar de alta puede reducir el coste de vuelos y alojamiento de forma muy notable, para exactamente el mismo destino.
Si tienes flexibilidad de fechas, úsala antes que cualquier otro truco. Salir un martes en vez de un viernes, o volver un miércoles, cambia el precio más que cualquier búsqueda de ofertas.
2. El tipo de alojamiento
Un lugar con cocina cambia la estructura del viaje: desayunar y cenar en casa recorta el gasto diario de comida a la mitad, y comer fuera pasa a ser algo que eliges, no una obligación tres veces al día.
3. La duración
Cinco días bien hechos suelen dejar mejor recuerdo que ocho días apretados de dinero. Y el coste no es proporcional: los días extra son casi todos alojamiento y comida, sin el transporte principal repartido.
Sobre pagar a meses
Los meses sin intereses reales son una herramienta legítima si se cumplen dos condiciones:
- Que sean de verdad sin intereses. Comprueba que el precio de contado sea el mismo; si hay recargo, hay interés disfrazado.
- Que tengas el dinero ya ahorrado antes de comprar. Entonces los meses son solo una comodidad de flujo, no un crédito.
Lo que no funciona nunca es viajar ahora con el plan de pagarlo con ingresos futuros. Esos ingresos ya tienen dueño: los gastos de los meses que vienen. Si acabas ahí, el orden para salir está en bola de nieve o avalancha.
Trucos concretos que sí mueven la cifra
- Reserva el alojamiento con cancelación gratuita y vuelve a mirar un mes antes. Si bajó, cancelas y reservas otra vez.
- Compara el aeropuerto alternativo. A veces volar a una ciudad cercana y llegar por tierra sale bastante más barato.
- Lleva comida para el día de viaje. Aeropuertos y carreteras son los lugares donde peor se paga la comida.
- Mira las actividades gratuitas del destino. Museos con día libre, mercados, playas públicas, rutas a pie. Suelen ser lo que más se recuerda.
- Cambia divisa antes, no en el aeropuerto. El tipo de cambio de las casas de cambio del aeropuerto es de los peores que vas a encontrar.
El seguro de viaje
Parece un gasto evitable y es de los pocos que conviene no recortar, sobre todo si sales del país. Una urgencia médica en el extranjero puede costar más que el viaje entero varias veces.
Antes de contratarlo, comprueba si tu tarjeta de crédito ya incluye cobertura al pagar el viaje con ella: muchas la tienen y casi nadie la usa.
Si mandas dinero a tu familia
Un apunte para quien vive en Estados Unidos y viaja a México a ver a los suyos: el presupuesto del viaje suele incluir, sin decirlo, regalos y gastos para la familia.
Ponlo en el cálculo desde el principio, con una cantidad decidida por ti. Es la partida que más se dispara sobre la marcha, y la que más incómoda resulta de recortar en el momento.
Caso práctico: un viaje de 25,000 pesos, tres formas de pagarlo
Los datos
Un viaje que cuesta 25,000 pesos. Tres maneras de llegar a él, y la que parece más sensata no siempre gana.
- A) Apartar durante 12 meses antes de ir2,083 pesos al mes
- B) Pagarlo a 12 meses sin intereses2,083 pesos al mes
- C) Cargarlo a la tarjeta y pagar 2,084 al mes65 % anual
La cuenta
25,937 pesos: te sobran casi mil.B) Los doce pagos, traídos a dinero de hoy al 8 %, valen
23,950 pesos: 1,050 menos que pagar de contado.C) Tardarías
1 año y 8 meses y pagarías 16,457 pesos de intereses.
El resultado incomoda un poco: si los meses sin intereses son de verdad sin intereses y no hay descuento por pagar de contado, salen mejor que pagar de golpe, porque tu dinero sigue generando rendimiento mientras pagas. La condición es la disciplina, y por eso la opción B sólo sirve si vas a pagar puntual los doce meses.
Resultado: la C cuesta 16,457 pesos más que cualquiera de las otras dos. Entre A y B la diferencia es pequeña y la decisión es sobre ti, no sobre los números: si un retraso te manda a la tasa normal de la tarjeta, ahorra primero y viaja después. Nunca pagues un viaje con tarjeta a tasa normal: es el único de los tres caminos que te sigue cobrando cuando ya volviste.
Haz la cuenta con tus propias cifras:
¿De contado o a meses sin intereses?
Compara el descuento por pagar de contado con lo que tu dinero rendiría si lo dejas invertido y pagas a plazos.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de contado contra meses sin intereses.
Cómo pagar el viaje del año que viene
- Fija fecha, calcula el total y divide entre los meses que faltan; transfiere automático.
- Si la cuota mensual no cabe, cambia el viaje, no la forma de pagarlo.
- Suma impuestos, días de salida y llegada y un 15 % de margen.
- El ahorro grande está en las fechas, el tipo de alojamiento y la duración.
- Los meses sin intereses solo valen si el dinero ya está ahorrado.
- No recortes el seguro de viaje; comprueba antes si tu tarjeta ya lo cubre.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.