Cuando no llegas a pagar, el instinto es esconderse: no contestar el teléfono, dejar el sobre sin abrir. Es lo peor que puedes hacer, y no por una cuestión de responsabilidad, sino por una razón práctica: tu poder de negociación es máximo antes de caer en mora y se desploma después.
Por qué el banco prefiere negociar
Un acreedor que ve una deuda en riesgo tiene tres finales posibles: que le pagues completo, que le pagues una parte, o que no le pagues nada y tenga que venderla a una agencia de cobranza por una fracción de su valor.
Ese tercer escenario es tan malo para él que casi siempre prefiere aceptar menos antes que arriesgarse a no cobrar. Esa es toda la lógica de la negociación, y es la que tienes a favor.
El momento importa más que el argumento
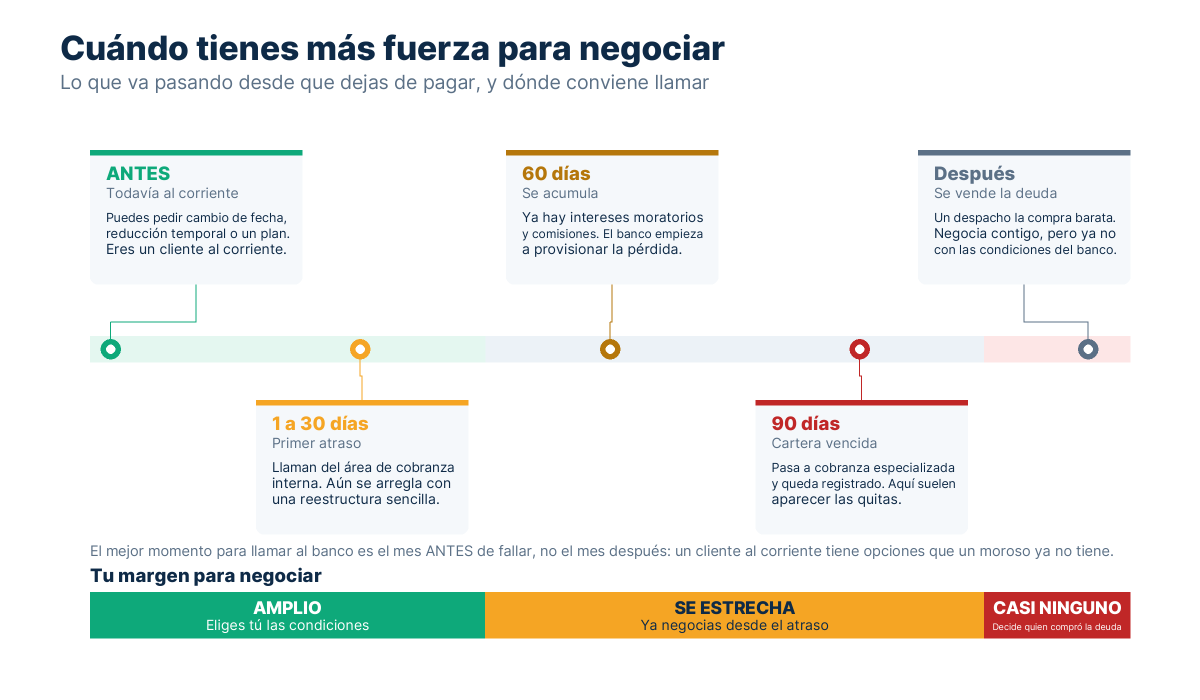
Hay tres momentos, con resultados muy distintos:
- Antes de fallar un pago. Aquí consigues reestructuras: plazo más largo, tasa menor, meses de gracia. Tu historial sigue limpio.
- Con uno o dos pagos vencidos. Todavía hay opciones, pero ya aparece el registro en tu reporte de crédito.
- Con la deuda vendida a cobranza. Aquí sí se negocian quitas grandes —a veces del 50 % o más— pero tu historial ya está dañado y esa marca dura años.
La conclusión es incómoda y útil: llama antes de fallar, no después. Es cuando menos ganas tienes de llamar y cuando más sirve.
Qué preparar antes de la llamada
No improvises. Ten a mano:
- El saldo exacto de la deuda y la tasa que te cobran.
- Cuánto puedes pagar de verdad al mes. No lo que te gustaría: lo que aguantas seis meses seguidos.
- Por qué cambió tu situación. Pérdida de empleo, reducción de horas, gasto médico. Concreto y breve.
- Una propuesta. No llames a preguntar qué te ofrecen; llama con una cifra.
El punto 2 es el que más gente falla. Prometer una cantidad que no puedes sostener quema tu única oportunidad: si incumples el acuerdo, la siguiente negociación es mucho más dura.
Qué puedes pedir
No todo está disponible siempre, pero esto es lo que existe:
- Reestructura a meses fijos. Convertir el saldo de la tarjeta en un plan con tasa fija más baja. Es lo más habitual y lo que más rápido alivia.
- Periodo de gracia. Uno a tres meses pagando solo intereses, o sin pagar. Sirve para un bache corto, no para un problema de fondo.
- Reducción de tasa. Menos frecuente, pero se concede, sobre todo si llevas años siendo cliente y al día.
- Condonación de intereses moratorios y comisiones. Es lo más fácil de conseguir y casi nadie lo pide.
- Quita del saldo. Solo cuando la deuda ya está muy deteriorada, y normalmente exige pago único.
Cómo plantearlo
Una estructura que funciona, en tres frases:
«Quiero seguir pagando y por eso llamo antes de fallar. Mi situación cambió por [motivo concreto]. Puedo pagar [cantidad] al mes de forma sostenida; ¿qué opciones tienen para ajustar el plan a eso?»
Tres cosas que hace bien ese planteamiento: deja claro que quieres pagar, da un motivo verificable y aporta una cifra concreta en vez de pedir ayuda genérica.
Y dos que conviene evitar: no amenaces con no pagar —cambia el trato de inmediato— y no aceptes en la primera llamada si te ofrecen algo que no habías calculado. Puedes decir que lo revisas y devuelves la llamada.
Consíguelo por escrito
Este paso no es opcional. Cualquier acuerdo verbal, por telefónico que sea, pídelo por escrito antes de hacer el primer pago: correo, documento firmado, lo que sea que quede registrado.
Debe incluir el saldo acordado, la tasa, el número de pagos, la fecha de cada uno y qué pasa cuando termines. Guarda también el número de folio de la llamada y el nombre de quien te atendió.
Si es una quita, exige que diga expresamente que la deuda queda liquidada al completar los pagos.
Si te llama una agencia de cobranza
Cambian las reglas. Tienes derechos y conviene conocerlos:
En México, la cobranza no puede amenazarte, llamar a tus vecinos o a tu trabajo para presionarte, ni hacerse pasar por autoridad. La CONDUSEF recibe quejas por estas prácticas y tiene un registro de despachos de cobranza.
En Estados Unidos, la ley federal de cobro de deudas prohíbe llamadas a horas intempestivas, amenazas y contactar a terceros sobre tu deuda. Puedes exigir por escrito que solo se comuniquen contigo por correo.
En ambos países puedes pedir la validación de la deuda: que demuestren por escrito que existe, cuánto es y que ellos son los titulares. Hazlo siempre antes de pagar a una agencia: se cobran deudas ya prescritas o que ni siquiera son tuyas.
Cuidado con un detalle
En algunas jurisdicciones, hacer un pago parcial sobre una deuda muy antigua puede reiniciar el plazo de prescripción. Si te llaman por algo de hace muchos años, infórmate antes de abonar nada, aunque sea poco.
Caso práctico: 48,000 pesos y tres caminos antes de fallar
Los datos
Una deuda de tarjeta de 48,000 pesos al 72 % anual. El titular todavía está al corriente, pero sabe que el mes que viene no va a poder. Esa ventana —antes del primer atraso— es la mejor posición de negociación que va a tener, y casi nadie la usa.
- Saldo48,000 pesos
- Tasa72 % anual
- Lo máximo que puede pagar2,667 pesos al mes
La cuenta
2,880 pesos y él paga 2,667. La deuda sube cada mes.Plan a 18 meses sin intereses:
2,667 pesos al mes, total 48,000. Cero intereses.Quita del 50 % pagando de golpe:
24,000 pesos, pero queda reportado como pago menor al acordado.
El primer renglón es el que cambia la conversación: pagando lo máximo que puede, la deuda crece. No es cuestión de esforzarse más. El plan de pagos sin intereses es lo que hay que pedir, y se pide antes de fallar, no después: una vez que caes en mora el banco ya tiene la deuda castigada y negocia desde otra posición.
Resultado: el plan a 18 meses ahorra todos los intereses y la deuda desaparece; no hacer nada la hace crecer para siempre. La quita del 50 % es atractiva en dinero pero deja huella en tu historial durante años, así que sólo tiene sentido si ya estás en mora profunda. Llama tú, con una cifra concreta en la mano, y pide todo por escrito antes de aceptar.
Corre el número con tu propio caso:
Cuánto tardas en liquidar esa deuda
Simula mes a mes con tu saldo, tu tasa anual y lo que puedes pagar. Avisa si el pago no cubre ni los intereses.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de avalancha contra bola de nieve.
Antes de levantar el teléfono
- El banco prefiere cobrar menos que no cobrar: esa es tu palanca.
- Llama antes de fallar un pago; después pierdes las mejores opciones y ganas una marca en tu historial.
- Ve con una cifra sostenible calculada, no con una promesa optimista.
- Pide condonación de moratorios y comisiones: es lo más fácil y casi nadie lo pide.
- Todo acuerdo, por escrito antes del primer pago.
- Ante una agencia de cobranza, exige validación de la deuda y conoce tus derechos.
- Un abono sobre una deuda muy vieja puede reiniciar el plazo legal: infórmate antes.
Si ya renegociaste y quieres ordenar lo que queda, el siguiente paso es elegir el orden de pago: bola de nieve o avalancha.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.