Cuando tienes varias deudas a la vez, la pregunta no es si pagar, sino en qué orden. Y ahí solo hay dos estrategias serias: bola de nieve y avalancha. Una te ahorra más dinero; la otra consigue que no abandones. Cuál te conviene depende de algo que la mayoría de las guías no menciona.
Las dos estrategias, en una frase cada una
En ambas pagas el mínimo de todas tus deudas y diriges todo el dinero extra a una sola. La diferencia es cuál eliges.
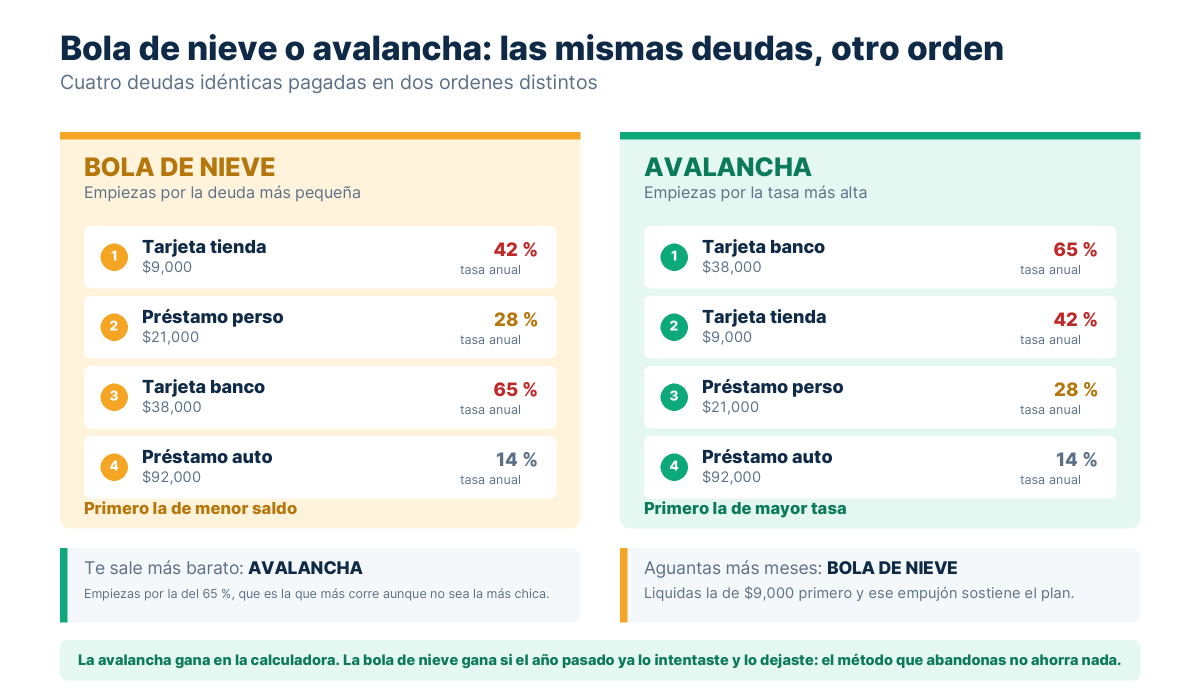
- Bola de nieve: atacas primero la deuda más pequeña, sin importar el interés.
- Avalancha: atacas primero la de interés más alto, sin importar el tamaño.
Cuando liquidas una, todo lo que le pagabas se suma al ataque de la siguiente. De ahí el nombre: la cantidad que destinas crece como una bola rodando.
Un ejemplo con números
Supongamos tres deudas y 3.000 pesos mensuales disponibles por encima de los mínimos:
| Deuda | Saldo | Interés anual | Mínimo |
|---|---|---|---|
| Tienda departamental | 4.000 $ | 45 % | 400 $ |
| Tarjeta de crédito | 25.000 $ | 65 % | 1.250 $ |
| Préstamo personal | 15.000 $ | 28 % | 900 $ |
Con bola de nieve empiezas por la tienda: 4.000 pesos, la liquidas en poco más de un mes. Con avalancha empiezas por la tarjeta, que cobra el 65 %.
La avalancha siempre sale más barata en intereses. En un caso como este la diferencia suele estar entre el 5 % y el 15 % del total pagado. No es despreciable, pero tampoco es la fortuna que a veces se sugiere.
El dato que decide de verdad
Aquí está lo que rara vez se dice: la avalancha es matemáticamente superior, y aun así mucha gente termina antes con bola de nieve. La razón es que liquidar una deuda completa en el primer mes produce algo que ninguna hoja de cálculo recoge: la sensación de que el plan funciona.
Con avalancha puedes pasarte ocho meses abonando a la tarjeta grande sin que desaparezca ninguna deuda de la lista. Mucha gente afloja ahí.
Así que la pregunta útil no es «cuál ahorra más intereses», sino:
¿Has abandonado antes un plan de pago de deudas?
Si la respuesta es sí, usa bola de nieve. El método óptimo que abandonas en el mes tres es peor que el subóptimo que terminas.
Si nunca has abandonado uno y los números te motivan más que los tachones en una lista, usa avalancha y quédate con el ahorro.
La versión mixta que suele funcionar mejor
No estás obligado a elegir de forma pura. La combinación que mejor resultado da en la práctica:
- Liquida primero cualquier deuda que puedas eliminar en menos de dos meses, aunque su interés sea bajo. Compras el impulso inicial barato.
- Después ordena el resto por interés, de mayor a menor, y sigue en avalancha pura.
Con el ejemplo de arriba: liquidas la tienda (impulso), y luego atacas la tarjeta al 65 % antes que el préstamo al 28 %. Te llevas casi todo el ahorro de la avalancha con casi toda la motivación de la bola de nieve.
Antes de empezar, dos cosas
Ten un colchón mínimo
Si vuelcas hasta el último peso en pagar deuda y llega una emergencia, vuelves a la tarjeta y deshaces el avance. Un colchón de 3.000 a 5.000 pesos, o de 300 a 500 dólares, antes de acelerar el pago. Lo desarrollamos en fondo de emergencia.
Deja de usar la tarjeta que estás pagando
Parece obvio y es donde falla la mitad de los planes. No hace falta cancelarla —eso puede perjudicar tu historial—, basta con sacarla de la cartera y borrarla de las compras guardadas del navegador.
Ordena tus deudas por el interés real, no por el nominal
Para ordenarlas bien necesitas comparar el coste verdadero, no la tasa que anuncian.
En México, ese número es el CAT, que incluye comisiones y seguros además del interés. Dos créditos con la misma tasa nominal pueden tener un CAT muy distinto.
En Estados Unidos el equivalente es el APR. Aparece en tu estado de cuenta mensual, y no es raro encontrar tarjetas por encima del 25 %.
Ordena siempre por CAT o APR. Hacerlo por la tasa nominal puede llevarte a atacar la deuda equivocada.
Cuándo ninguno de los dos métodos sirve
Ambos suponen que puedes cubrir todos los mínimos y que aún te sobra algo. Si no es el caso, no es un problema de estrategia:
- Si no llegas a los mínimos, lo que necesitas es renegociar con el banco antes de caer en mora, no reordenar pagos.
- Si la deuda supera tu ingreso anual, ningún orden lo resuelve solo. Busca asesoría: en México la CONDUSEF orienta gratis; en Estados Unidos existen agencias de asesoría crediticia sin fines de lucro.
Y desconfía de quien te cobre por adelantado por «arreglar» tu deuda o te prometa borrarla del buró. Eso no existe.
Caso práctico: los dos métodos con las mismas tres deudas
Los datos
Tres deudas que suman 37,500 pesos y 4,500 pesos al mes para atacarlas. Con el método de la avalancha se paga primero la de tasa más alta; con el de la bola de nieve, la de saldo más chico, para ver una desaparecer cuanto antes.
- Tarjeta bancaria19,000 pesos al 72 %
- Préstamo personal12,000 pesos al 28 %
- Tienda departamental6,500 pesos al 58 %
La cuenta
12 meses y 10,175 pesos de intereses.Bola de nieve:
12 meses y 12,792 pesos de intereses.Diferencia:
2,617 pesos, y el mismo número de meses.
La avalancha gana, como dice la teoría, pero conviene ver cuánto: 2,617 pesos en un año, unos 218 al mes. No es despreciable, pero tampoco es la diferencia abismal que se sugiere en muchos lados. Y los dos caminos tardan lo mismo, porque el dinero mensual es el mismo.
Resultado: 2,617 pesos a favor de la avalancha. Lo que de verdad decide si sales o no es sostener los 4,500 pesos doce meses seguidos, no el orden. Si ver desaparecer la deuda de la tienda en el mes tres te ayuda a no abandonar, la bola de nieve es mejor método para ti aunque el papel diga otra cosa. El único error grave es no elegir ninguno.
Corre el número con tu propio caso:
Cuánto tardas en liquidar esa deuda
Simula mes a mes con tu saldo, tu tasa anual y lo que puedes pagar. Avisa si el pago no cubre ni los intereses.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de avalancha contra bola de nieve.
Cuál de los dos métodos es para ti
- Bola de nieve ataca la deuda más pequeña; avalancha, la de interés más alto.
- La avalancha ahorra más intereses, entre un 5 % y un 15 % del total.
- La bola de nieve se abandona menos, y terminar vale más que optimizar.
- La mezcla que mejor funciona: liquida lo que caiga en menos de dos meses y luego ordena por interés.
- Ordena por CAT en México o APR en Estados Unidos, nunca por la tasa nominal.
- Colchón mínimo antes de acelerar, y deja de usar la tarjeta que estás pagando.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.