Un fondo de inversión es la forma más sencilla que existe de invertir sin tener que elegir empresas una por una. También es donde más comisiones se pagan sin darse cuenta. Entender la diferencia entre los dos tipos que hay resuelve casi todas las dudas de quien empieza.
Qué es un fondo, en una frase
Mucha gente pone dinero en una bolsa común, y ese dinero se reparte entre decenas o cientos de instrumentos distintos. Tú compras una participación de esa bolsa.
La ventaja no es el rendimiento: es la diversificación. Con 1.000 pesos quedas expuesto a cientos de empresas. Comprando acciones una por una necesitarías mucho más dinero para lograr lo mismo, y bastante más tiempo.
Los dos tipos que importan
Fondos de gestión activa
Un equipo de analistas decide qué comprar y qué vender, intentando superar al mercado. Cobran por ese trabajo: la comisión anual suele estar entre el 1 % y el 2,5 %.
Fondos indexados
No intentan superar a nada. Se limitan a copiar un índice —el conjunto de las empresas más grandes de un mercado— comprando todo lo que hay en él, en la misma proporción. Como no hay nadie decidiendo, la comisión es mucho menor: a menudo por debajo del 0,3 %.
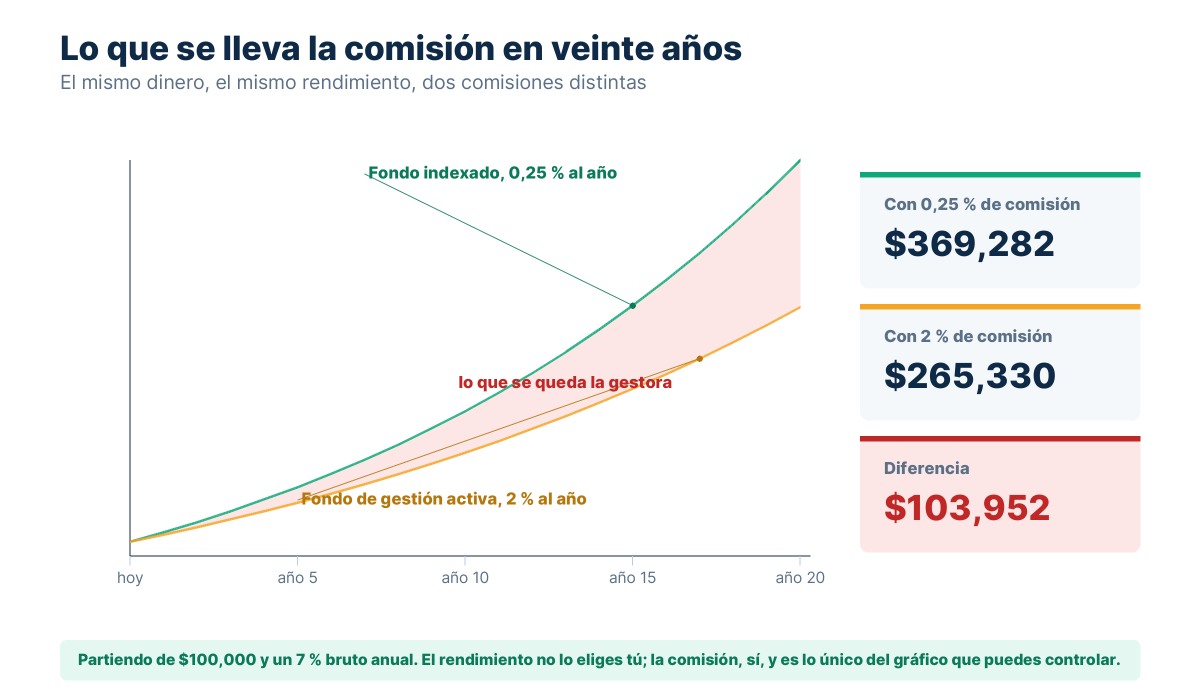
Por qué esa diferencia de comisión decide casi todo
Parece un detalle. No lo es.
Un 2 % anual de comisión frente a un 0,2 % son 1,8 puntos de diferencia cada año, sobre todo el capital acumulado. En un plazo de veinte años, esa diferencia se lleva una parte enorme del resultado final, aunque los dos fondos rindan igual antes de comisiones.
Y el dato incómodo para la gestión activa: en periodos largos, la mayoría de fondos activos no consigue superar a su índice de referencia una vez descontadas las comisiones. No es que los gestores sean malos; es que el listón incluye pagarles.
De ahí la recomendación estándar para quien empieza: fondo indexado, comisión baja, y no tocarlo.
Cómo se contrata
En México, las operadoras de fondos y las casas de bolsa ofrecen fondos indexados que replican índices mexicanos o internacionales. Varias plataformas permiten empezar con montos bajos y sin comisión de apertura. Verifica siempre que la institución esté registrada ante la CNBV.
En Estados Unidos, los fondos indexados y los ETF —que son fondos que cotizan como acciones— están disponibles en cualquier broker grande, muchos sin comisión por operar y con compra de fracciones desde un dólar. Si tienes un 401(k), es muy probable que ya tengas fondos indexados dentro; merece la pena mirar cuáles y qué comisión cobran.
Los cuatro números que debes mirar antes de contratar
- La comisión anual total. Búscala como «comisión de administración» o expense ratio. Es el número más importante.
- Qué contiene el fondo. Renta variable, renta fija o mixto. Un fondo de renta variable puede caer con fuerza un año concreto; uno de renta fija se mueve mucho menos.
- El plazo recomendado. Si dice cinco años, es que en menos tiempo puedes salir en pérdida.
- Si hay penalización por salir. Algunos tienen periodos mínimos o comisión de reembolso.
Lo que no deberías usar para decidir: el rendimiento del año pasado. Es el dato que más se publicita y el menos útil. Que un fondo subiera mucho el año anterior no dice nada sobre el siguiente.
Los errores típicos
Entrar y salir según cómo va
El fondo baja, te asustas, vendes. Sube, te animas, vuelves a entrar. Comprando caro y vendiendo barato de forma sistemática. Es la razón principal por la que el inversor medio obtiene menos que el fondo en el que invierte.
Meter dinero que vas a necesitar
Un fondo de renta variable puede estar en negativo durante meses. Si ese dinero es el enganche de una casa dentro de un año, no debería estar ahí. La frontera está explicada en ahorro e inversión.
Comprar el fondo que te ofrecen en la sucursal sin comparar
El asesor del banco vende los fondos de su banco, y suelen ser los de comisión más alta del mercado. No es que te engañe: es su catálogo. Compara antes.
Una forma sencilla de empezar
Si nunca has invertido, una pauta razonable:
- Ten resuelto el fondo de emergencia y las deudas caras. Sin excepción.
- Elige un fondo indexado global de comisión baja. Uno, no cinco.
- Aporta una cantidad fija cada mes, el mismo día, de forma automática. Así compras caro y barato alternadamente, sin tener que acertar el momento.
- Revísalo dos veces al año como mucho. Mirar el saldo a diario solo aumenta la probabilidad de que hagas algo de lo que te arrepientas.
Caso práctico: el mismo fondo, dos comisiones
Los datos
Doscientos mil pesos en un fondo de renta variable durante veinte años. Dos opciones que invierten en lo mismo y rinden lo mismo antes de comisiones; lo único que cambia es lo que cobran por administrarlo.
- Capital200,000 pesos
- Plazo y rendimiento bruto20 años al 9 %
- Fondo de banca tradicional1.85 % anual
- Fondo indexado de comisión baja0.35 % anual
La cuenta
832,201 pesos.Con 0.35 %:
1,121,152 pesos.Diferencia:
288,951 pesos.
Punto y medio de comisión suena a nada y se lleva casi 289,000 pesos, porque no se cobra sobre lo que metiste sino sobre el saldo, que cada año es mayor. En el año veinte, el fondo caro está cobrando 1.85 % de más de ochocientos mil pesos, no de los doscientos mil iniciales.
Resultado: 288,951 pesos por una línea del prospecto. La comisión es el único dato del futuro que conoces con certeza cuando inviertes: el rendimiento es una hipótesis, la comisión está firmada. Búscala en el prospecto como «comisión por administración» y suma las demás recurrentes antes de comparar.
Corre el número con tu propio caso:
Cuánto crece tu dinero con el tiempo
Capital inicial más lo que aportas cada mes, con interés compuesto mensual.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de interés compuesto.
Cómo elegir tu primer fondo
- Un fondo reparte tu dinero entre muchos instrumentos: compras diversificación, no rendimiento garantizado.
- Los indexados copian un índice y cobran mucho menos que los de gestión activa.
- La comisión anual es el factor que más pesa en el resultado a largo plazo.
- Mira comisión, contenido, plazo recomendado y penalización de salida; ignora el rendimiento del año pasado.
- Verifica que la institución esté registrada: CNBV en México, brokers regulados en Estados Unidos.
- Aporta una cantidad fija cada mes y no lo toques; entrar y salir es lo que más dinero cuesta.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.