Consolidar deudas suena a solución mágica: juntas todo en un solo crédito, pagas una sola mensualidad más baja y respiras. A veces es exactamente eso. Y a veces es la forma más cara de sentirse aliviado durante seis meses. La diferencia está en tres números.
Qué es consolidar, exactamente
Pides un crédito nuevo por el total de lo que debes, liquidas con él todas tus deudas actuales y quedas debiendo solo a un acreedor.
Las formas habituales:
- Un préstamo personal que cubre el total de las tarjetas.
- Una transferencia de saldo a otra tarjeta con promoción de interés bajo por unos meses.
- Un crédito de nómina, que suele tener tasas más bajas porque se descuenta del sueldo.
Los tres números que deciden si te conviene
1. La tasa nueva contra la vieja
La consolidación solo tiene sentido si el crédito nuevo cuesta menos que el promedio ponderado de lo que pagas ahora.
Y ojo con qué comparas. En México, compara el CAT, no la tasa nominal: el CAT incluye comisiones y seguros. En Estados Unidos, el APR. Un préstamo con tasa nominal atractiva y comisión de apertura del 5 % puede acabar costando más que la tarjeta que querías liquidar.
2. El total a pagar, no la mensualidad
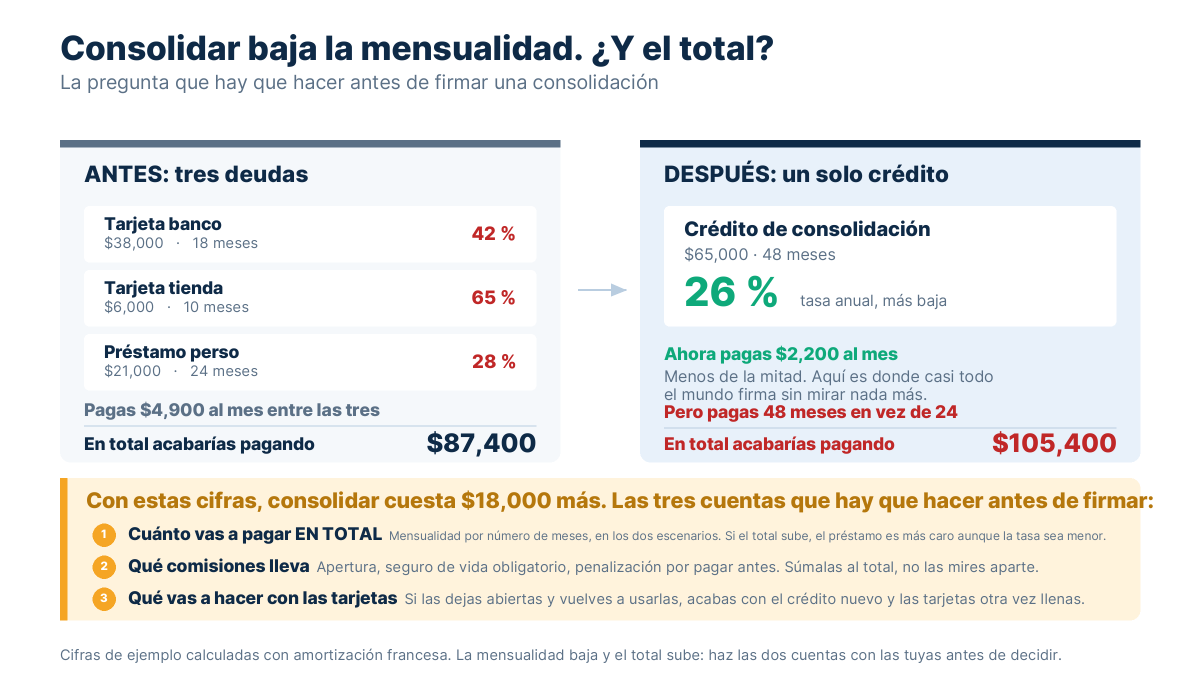
Este es el truco que hace que la consolidación parezca buena cuando no lo es. Una mensualidad más baja puede significar simplemente más meses.
Si pasas de pagar 5.000 al mes durante 12 meses a pagar 3.000 durante 36, tu mes es más cómodo, pero has pasado de 60.000 a 108.000 de desembolso total.
Antes de firmar, pide el número que casi nunca está en el folleto: cuánto vas a pagar en total, sumando todas las mensualidades. Compáralo con lo que pagarías siguiendo tu plan actual.
3. Las comisiones
Apertura, investigación, seguro de vida asociado, penalización por pago anticipado. Todas se cargan al principio o van dentro de la cuota. Súmalas al total del punto anterior.
Especial atención a la penalización por liquidar antes. Si tu plan es pagar rápido, un crédito que te castigue por adelantar pagos anula la ventaja.
Cuándo sí conviene
La consolidación funciona bien en un escenario concreto:
- Tienes varias deudas de tarjeta a tasas muy altas (en México es común superar el 60 % de CAT).
- Consigues un crédito personal o de nómina a una tasa claramente inferior.
- El plazo nuevo es igual o menor que el que tenías por delante.
- Y, sobre todo: vas a dejar de usar las tarjetas que liquidas.
Ese último punto no es un detalle moral, es la causa número uno de que la consolidación salga mal.
El error que arruina la operación
Liquidas las tarjetas con el préstamo nuevo. Las tarjetas quedan en cero. Y en cero están disponibles.
A los pocos meses, una emergencia o un mal mes las vuelve a llenar. Ahora debes el préstamo y las tarjetas otra vez. Tu deuda total no bajó: se duplicó.
Es tan frecuente que conviene decidirlo antes de firmar nada: o cierras las tarjetas, o las sacas físicamente de tu alcance y las borras de las compras guardadas del navegador. Cancelarlas del todo puede afectar tu historial, así que la opción intermedia —dejarlas abiertas pero inaccesibles— suele ser mejor.
La alternativa que casi nadie prueba primero
Antes de pedir un crédito nuevo, llama a tus acreedores actuales y pide una reestructura. Muchos bancos ofrecen convertir el saldo de la tarjeta en un plan a meses con tasa fija bastante más baja.
Es lo que explicamos en cómo salir de deudas de tarjeta: no aparece en la publicidad y hay que pedirlo. Pero es más rápido, no genera un crédito nuevo en tu historial y no te deja tarjetas vacías tentándote.
Si de todos modos vas a atacar las deudas por tu cuenta, el orden importa: lo vemos en bola de nieve o avalancha.
Cuidado con quien te ofrece «borrar» la deuda
Hay empresas que prometen limpiar tu historial, negociar quitas enormes o eliminarte del buró de crédito a cambio de un pago por adelantado.
El historial no se borra por pagar a nadie. En México, tu reporte lo puedes consultar gratis una vez al año en el Buró de Crédito, y la CONDUSEF orienta sin costo. En Estados Unidos existen agencias de asesoría crediticia sin fines de lucro y tienes derecho a un reporte gratuito anual de cada buró.
Regla práctica: si te cobran antes de conseguir nada, no lo tomes.
Una lista de comprobación antes de firmar
- Suma el CAT o APR ponderado de tus deudas actuales.
- Pide el CAT o APR del crédito nuevo, con todas las comisiones dentro.
- Calcula el total a pagar en ambos escenarios, no la mensualidad.
- Comprueba si hay penalización por pago anticipado.
- Decide qué haces con las tarjetas que vas a liquidar, y hazlo el mismo día.
Si el crédito nuevo gana en los puntos 1, 3 y 4, consolida. Si solo gana en la mensualidad, no estás resolviendo la deuda: la estás estirando.
Caso práctico: consolidar baja la mensualidad y triplica los intereses
Los datos
Las mismas tres deudas de 37,500 pesos. Una financiera ofrece juntarlas en un solo crédito a 48 meses con una tasa del 34 %, que es mucho más baja que el 72 % de la tarjeta. El anuncio dice «baja tu mensualidad», y es cierto.
- Deuda total37,500 pesos
- Consolidado a 48 meses al 34 %1,439 pesos al mes
- Consolidado a 24 meses2,175 pesos al mes
- Sin consolidar, atacándolas con 4,500 al mes12 meses
La cuenta
69,065 pesos, de los cuales 31,565 son intereses.24 meses: devuelves
52,193 pesos, con 14,693 de intereses.Sin consolidar:
10,175 pesos de intereses en doce meses.
La tasa baja de 72 % a 34 %, y aun así se pagan tres veces más intereses. El truco no está en la tasa sino en el plazo: cuatro años pagando 34 % cuestan más que un año pagando 72 %. Consolidar mueve el problema en el tiempo, y eso tiene un precio que no aparece en el folleto porque el folleto habla de la mensualidad.
Resultado: 21,390 pesos de sobrecosto frente a atacar las deudas de frente. Consolidar tiene sentido cuando las mensualidades actuales no caben en tu presupuesto y la alternativa real es caer en mora. No lo tiene cuando sí caben y sólo buscas respirar más ancho. Si consolidas, pide el plazo más corto que aguantes, exige que no haya comisión por pago anticipado, y cancela las tarjetas el mismo día: volver a usarlas es lo que convierte la consolidación en una segunda deuda encima de la primera.
Corre el número con tu propio caso:
Cuánto pagarías al mes y cuánto de intereses
Sistema de amortización francés, el que usan casi todos los créditos: cuota fija durante todo el plazo.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de cuota y costo total del crédito.
Las cuentas que hay que hacer antes de firmar
- Consolidar es cambiar varias deudas por una sola; conviene solo si la tasa real baja.
- Compara por CAT o APR, nunca por tasa nominal.
- Mira el total a pagar, no la cuota mensual: una cuota menor suele ser un plazo mayor.
- Comprueba comisiones de apertura y penalización por liquidar antes.
- Decide qué haces con las tarjetas vacías antes de firmar, o volverán a llenarse.
- Prueba primero a reestructurar con tu propio banco; muchas veces basta.
- Nadie puede borrar tu historial: quien lo prometa y cobre por adelantado es fraude.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.