Casi todo el mundo que fracasa ahorrando comete uno de estos siete errores, y ninguno tiene que ver con la fuerza de voluntad. Son fallos de diseño: el sistema estaba mal montado desde el principio y por eso se cayó.
1. Ahorrar lo que sobra a fin de mes
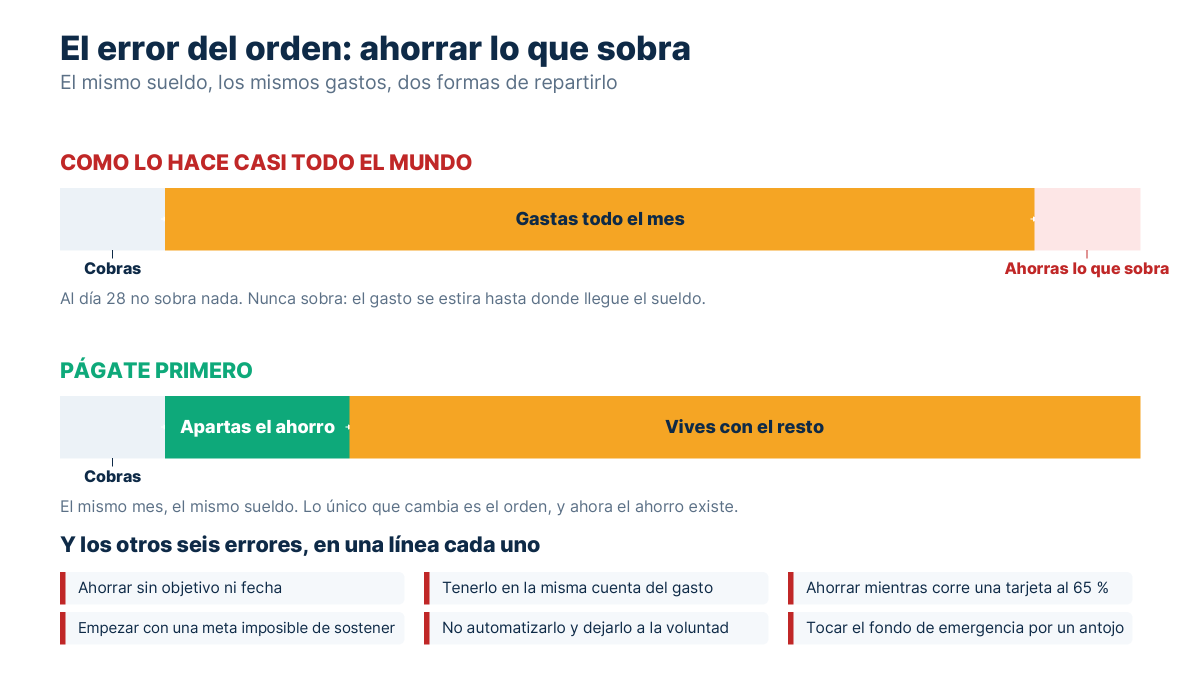
Es el error más extendido y el más letal, porque parece razonable. Cobras, vives el mes, y lo que quede lo guardas.
No queda nada. Nunca queda nada. El gasto se expande hasta ocupar todo el ingreso disponible, sin que nadie lo decida.
La corrección: saca el dinero el día que cobras, antes de vivir el mes. Una transferencia automática a otra cuenta el mismo día de la nómina. Lo que quede es para gastar, no al revés.
2. Empezar con una cantidad demasiado ambiciosa
Decides guardar el 20 % porque lo leíste en algún sitio. Aguantas enero. En febrero llega un imprevisto, rompes el plan, y como ya está roto, dejas de ahorrar del todo.
Es el mismo patrón de las dietas estrictas, y falla por lo mismo: un plan que no admite un mal mes se rompe en el primer mal mes.
La corrección: empieza con una cantidad que casi te dé vergüenza. Mantenla tres meses. Súbela. La constancia gana siempre a la intensidad.
3. Tener el ahorro en la misma cuenta que el gasto
Si el dinero ahorrado está en la cuenta de la tarjeta, no está ahorrado: está esperando. Cada compra lo roza.
La corrección: una cuenta distinta, idealmente en otra institución, sin tarjeta asociada. Que sacarlo cueste un trámite de dos días. Esa fricción es exactamente el punto.
4. Ahorrar sin motivo concreto
«Ahorrar por si acaso» compite mal contra un capricho concreto que puedes tener hoy. El cerebro prefiere lo específico e inmediato.
La corrección: ponle nombre y fecha a cada bote. «Fondo de emergencia», «enganche», «viaje de julio». Muchos bancos ya permiten crear apartados con nombre dentro de la misma cuenta, y funciona mejor de lo que parece: sacar dinero de «emergencia médica» para comprar unos tenis se siente distinto que sacarlo de un saldo anónimo.
5. Ahorrar mientras arrastras una deuda cara
Guardar a un rendimiento del 5 % mientras pagas una tarjeta al 60 % es perder dinero con sensación de estar haciéndolo bien.
La corrección: el orden correcto es colchón mínimo, deuda cara, fondo completo, invertir. Ese colchón mínimo —de 3.000 a 5.000 pesos, o de 300 a 500 dólares— sí va antes que la deuda, porque sin él la primera emergencia te devuelve a la tarjeta. Todo lo demás va después. Está desarrollado en cómo ahorrar si ganas poco.
6. No contar los gastos anuales
Este es el error silencioso. Tu presupuesto mensual cuadra perfecto, y entonces llega el seguro del coche, la tenencia, la matrícula, los regalos de diciembre. Y a la tarjeta.
No es mala suerte: es que esos gastos existían y no estaban en el presupuesto.
La corrección: haz una lista de todo lo que pagas una o dos veces al año, súmalo, divídelo entre doce y trátalo como un gasto mensual más dentro de tu presupuesto mensual. Deja de haber sorpresas por completo.
7. Guardarlo todo en efectivo, quieto
El dinero bajo el colchón no está seguro, está perdiendo. Con una inflación del 4 %, cada año compra un 4 % menos. En diez años se evapora alrededor de un tercio de su valor.
La corrección: incluso el dinero disponible debe estar en algo que pague algo. Una cuenta remunerada, CETES a plazo corto en México, o una cuenta de alto rendimiento en Estados Unidos. Sigue siendo ahorro porque lo sacas cuando quieras, pero deja de encogerse.
El error que engloba a todos
Si hay un patrón detrás de los siete, es este: confiar en la decisión repetida en vez de en el sistema.
Cualquier plan que exija que cada mes decidas correctamente va a fallar, porque algún mes vas a estar cansado, enfermo o de mal humor. Los planes que sobreviven son los que funcionan sin tu intervención: transferencia automática, cuenta separada, botes con nombre, gastos anuales prorrateados.
Diseña el sistema una vez y deja de depender de tu disciplina.
Caso práctico: lo que cuesta ahorrar «lo que sobre»
Los datos
Dos personas con el mismo ingreso y la misma intención. Una transfiere 800 pesos a su cuenta de ahorro el día que le pagan. La otra decide guardar «lo que sobre a fin de mes», que en la práctica es cero ocho meses de cada doce.
- Aportación automatizada800 pesos al mes
- Plazo10 años
- Rendimiento8 % anual
La cuenta
800 × 120 = 96,000 pesos.Saldo final:
146,357 pesos.Generado por los rendimientos:
50,357 pesos.
La que ahorró «lo que sobrara» terminó los diez años con lo que junta cualquiera de esa forma: casi nada, y sin poder señalar el momento exacto en que dejó de intentarlo. No es un problema de fuerza de voluntad; es un problema de orden. A fin de mes nunca sobra, porque el gasto se ajusta a lo disponible.
Resultado: 146,357 pesos contra prácticamente nada, con el mismo sueldo. La corrección es de cinco minutos: programa la transferencia automática para el mismo día que te depositan, antes de que el dinero pase por tu cuenta de gastos. De los siete errores de esta guía, este es el que más caro sale y el más fácil de arreglar.
Haz la cuenta con tus propias cifras:
Cuánto crece tu dinero con el tiempo
Capital inicial más lo que aportas cada mes, con interés compuesto mensual.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de interés compuesto.
Cuál de los siete es el tuyo
- Ahorra el día que cobras, no con lo que sobre.
- Empieza pequeño y sube por tramos; lo ambicioso se abandona.
- Cuenta separada, sin tarjeta, con fricción para sacar.
- Ponle nombre y fecha a cada bote.
- Colchón mínimo, luego deuda cara, luego el resto.
- Prorratea los gastos anuales entre doce meses.
- Que hasta el dinero disponible pague algo, o la inflación lo come.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.