Tu historial de crédito decide si te dan una hipoteca, a qué tasa te prestan y hasta si te alquilan un departamento. Y está lleno de mitos: que consultar tu reporte lo baja, que cancelar tarjetas lo sube, que estar en el buró es una lista negra. Vamos con cómo funciona de verdad.
Qué es y qué no es
En México, el Buró de Crédito no es una lista negra: es un registro de todo tu comportamiento de pago, bueno y malo. Todo el mundo con un crédito está ahí. Tener historial es necesario para que te presten; lo que importa es qué dice.
En Estados Unidos, tres burós —Equifax, Experian y TransUnion— alimentan un puntaje, normalmente FICO, entre 300 y 850. Por encima de 740 accedes a las mejores tasas; por debajo de 620 la cosa se complica bastante.
La idea es la misma en ambos casos: el sistema intenta predecir si vas a pagar, mirando lo que hiciste antes.
Qué pesa de verdad en el puntaje
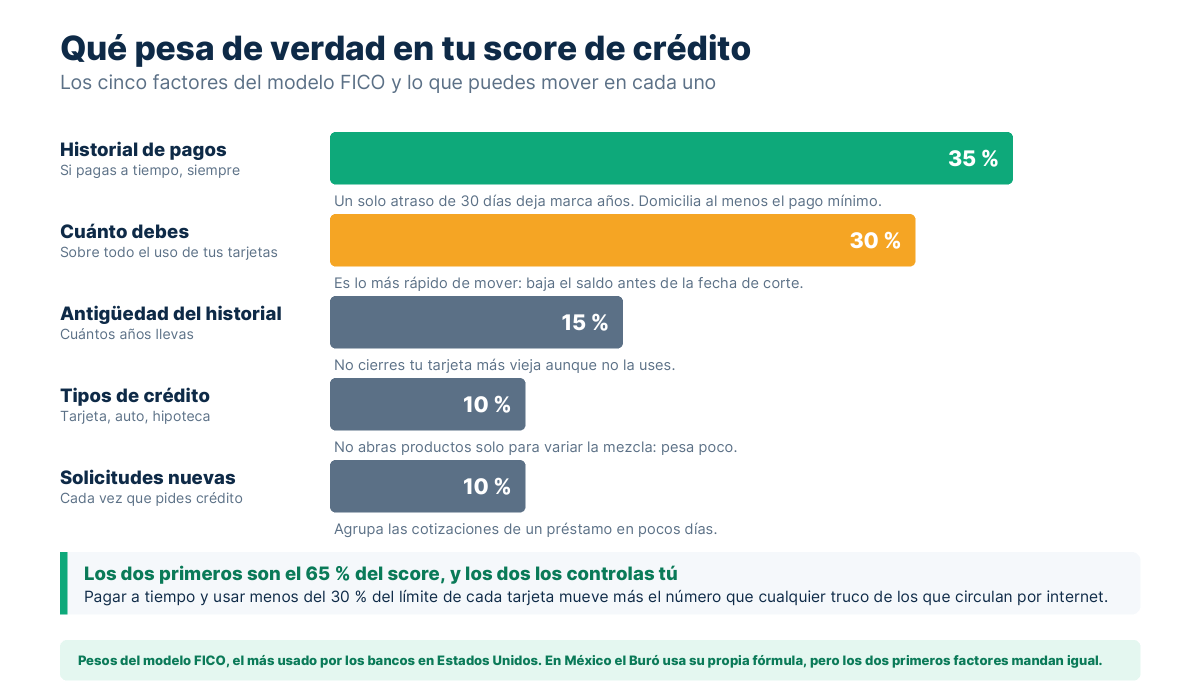
El orden de importancia, aproximado pero fiable:
- Historial de pagos (lo más importante, con diferencia). Pagar a tiempo, siempre. Un solo retraso de más de 30 días hace más daño que muchas decisiones pequeñas juntas.
- Uso del crédito disponible. Cuánto debes respecto a tu límite total.
- Antigüedad del historial. Cuánto tiempo llevas con crédito.
- Variedad de productos. Tarjeta, crédito de auto, hipoteca: la mezcla suma un poco.
- Solicitudes recientes. Pedir mucho crédito en poco tiempo resta.
Fíjate en la consecuencia práctica: el 100 % de lo que puedes controlar mañana está en el punto 1 y en el punto 2.
La regla del 30 % que casi nadie aplica
El punto 2 se llama utilización: el porcentaje de tu límite que estás usando. Si tienes 30.000 de límite y debes 24.000, tu utilización es del 80 %, y eso baja tu puntaje aunque pagues puntualmente cada mes.
Lo recomendable es mantenerla por debajo del 30 %, y por debajo del 10 % si estás a punto de pedir una hipoteca.
Aquí va el detalle que cambia las cosas: el banco reporta el saldo del día de corte, no del día de pago. Si gastas mucho y pagas completo cada mes, puedes seguir apareciendo con utilización alta.
La solución es sencilla: haz un abono unos días antes de la fecha de corte, no solo antes del límite de pago. Es el truco de mayor efecto y menor esfuerzo que existe para subir el puntaje.
Los mitos que cuestan puntos
«Consultar mi reporte baja mi puntaje». Falso. Tu propia consulta es una soft inquiry y no afecta. Lo que resta es que un banco consulte para evaluar una solicitud, y aun así el efecto es pequeño y temporal.
«Cancelar tarjetas que no uso mejora mi historial». Suele empeorarlo. Al cancelar pierdes ese límite, así que tu utilización sube; y si era una tarjeta antigua, pierdes antigüedad. Mejor déjala abierta con un cargo pequeño de vez en cuando.
«Dejar saldo pendiente construye historial». No. Pagar el total cada mes construye exactamente el mismo historial y no te cuesta intereses.
«Sin tarjeta tengo buen historial». Tienes ausencia de historial, que para un banco es casi tan problemático como uno malo. Sin registro, no hay con qué evaluarte.
Cómo consultarlo gratis
En México: tienes derecho a un reporte gratuito al año en el Buró de Crédito, solicitándolo directamente en su sitio oficial. Necesitas datos de algún crédito vigente para verificar tu identidad.
En Estados Unidos: tienes derecho a reportes gratuitos de los tres burós a través del sitio oficial autorizado por la ley federal. Además, muchos bancos y tarjetas muestran tu puntaje FICO o VantageScore gratis en su app.
Consúltalo al menos una vez al año, y siempre unos meses antes de pedir un crédito grande. El paso a paso en México está en cómo consultar el buró gratis.
Qué hacer si hay un error
Los errores son más comunes de lo que parece: pagos registrados como impagos, créditos que no son tuyos, saldos ya liquidados que siguen apareciendo.
El proceso, en ambos países:
- Reclama por escrito al buró, adjuntando el comprobante que demuestra el error.
- El buró tiene un plazo legal para investigar y responder.
- Si no lo corrigen, acude al organismo de protección: la CONDUSEF en México, la agencia federal de protección financiera en Estados Unidos.
Es gratuito y no necesitas intermediarios. Cualquiera que te cobre por «reparar» tu historial hace exactamente esto mismo, o promete algo imposible.
Cuánto tarda en mejorar
Sin milagros:
- Bajar la utilización se refleja en uno o dos ciclos de facturación. Es lo más rápido.
- Un retraso de pago pesa menos con el tiempo, pero permanece registrado varios años.
- Construir historial desde cero lleva de seis meses a un año antes de tener un puntaje sólido.
Si estás empezando en Estados Unidos sin historial, una secured card —donde depositas una cantidad que hace de límite— es la vía más común para arrancar.
Caso práctico: la palanca que mueve el puntaje en un mes
Los datos
Alguien con buen historial de pagos que quiere subir su puntaje antes de solicitar una hipoteca. Tiene 60,000 pesos de límite entre sus tarjetas y 33,000 dispuestos.
- Límite total60,000 pesos
- Saldo33,000 pesos
- Utilización actual55 %
La cuenta
15,000 pesos.Para bajar del 10 %: abonar
27,000 pesos.Y hay que hacerlo antes de la fecha de corte, no antes de la fecha límite de pago.
De todo lo que compone un puntaje, la utilización es lo único que se mueve rápido: se recalcula cada mes con el corte. El historial de pagos tarda años en construirse y la antigüedad de tus cuentas no la puedes acelerar, pero el porcentaje de crédito usado lo cambias en una transferencia.
Resultado: 15,000 pesos abonados antes del corte bajan la utilización del 55 % al 30 %, y eso suele reflejarse en el reporte del mes siguiente. Dos cosas que no debes hacer mientras preparas una solicitud: cerrar tarjetas viejas, porque baja tu límite total y sube la utilización sola, y pedir varios créditos a la vez, porque cada consulta queda registrada.
Corre el número con tu propio caso:
Tu porcentaje de uso del crédito
Es uno de los factores que más pesa en tu puntaje. Por debajo del 30 % es lo recomendable; por debajo del 10 %, lo ideal.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de utilización de crédito.
Qué mover primero para que suba
- El buró no es una lista negra: registra todo, bueno y malo.
- Pagar a tiempo es lo que más pesa; nada compensa un retraso.
- Mantén la utilización bajo el 30 %, y abona antes de la fecha de corte, no solo antes del pago.
- Consultar tu propio reporte no baja el puntaje; cancelar tarjetas viejas sí puede bajarlo.
- Revisa tu reporte gratis al menos una vez al año y reclama los errores tú mismo.
- No existe nadie que pueda borrar información correcta de tu historial.
Un buen historial abarata todo lo que pidas prestado, y eso se mide con el CAT que acabas pagando.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.