Cuando alguien empieza a buscar dónde poner sus ahorros, casi siempre llega a un producto de plazo fijo: pagarés y CETES en México, certificados de depósito en Estados Unidos. Son la opción más aburrida que existe, y precisamente por eso son la correcta para una parte concreta de tu dinero.
Qué es un plazo fijo
Le prestas dinero al banco o al gobierno durante un tiempo determinado y te devuelven el capital más un interés pactado de antemano. El trato tiene una condición: no puedes sacarlo antes sin penalización.
Esa rigidez es la característica, no el defecto. A cambio de renunciar a la disponibilidad inmediata, te pagan más que en una cuenta normal y sabes exactamente cuánto vas a recibir.
Las opciones en México
CETES
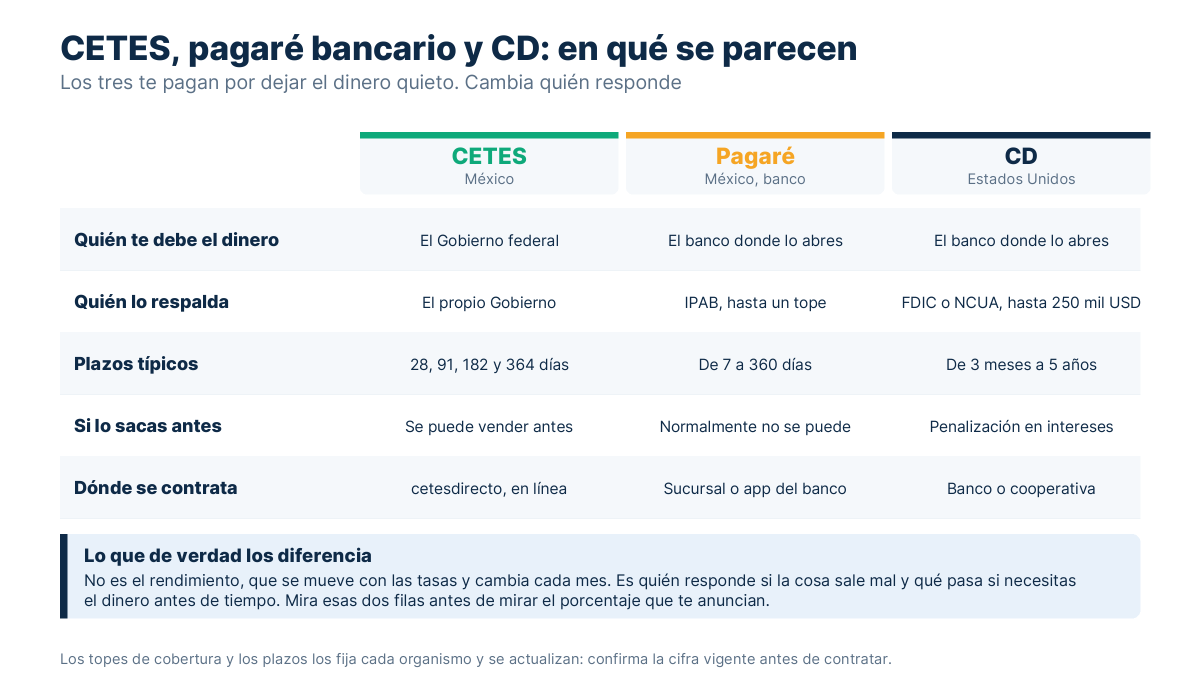
Son deuda del gobierno federal. Los compras en cetesdirecto desde 100 pesos, sin comisión de apertura, con plazos de 28, 91, 182 o 364 días.
Su ventaja no es el rendimiento, que es moderado, sino que el emisor es el propio gobierno: es el instrumento de menor riesgo disponible en el país. Lo vemos con más detalle en cómo invertir en CETES.
Pagarés bancarios
El banco te ofrece un plazo fijo, normalmente de 7 a 360 días. Están protegidos por el IPAB hasta un límite por persona y por institución, lo que cubre de sobra a la mayoría de ahorradores.
Cuidado con un detalle: los pagarés de los bancos grandes suelen pagar bastante menos que los de bancos digitales o instituciones más pequeñas. Comparar antes de contratar puede duplicar el rendimiento sin aumentar el riesgo, siempre que la institución esté regulada y cubierta por el IPAB.
Los CD en Estados Unidos
Un certificate of deposit funciona igual: depositas una cantidad a un plazo —de 3 meses a 5 años— con una tasa fija.
Dos cosas importantes:
- Están asegurados por la FDIC hasta el límite legal por depositante y banco. Ese seguro es lo que los convierte en un instrumento de riesgo prácticamente nulo.
- Los bancos en línea pagan bastante más que las sucursales tradicionales por el mismo producto y con el mismo seguro. La diferencia es de las mayores que hay en productos financieros básicos.
Si no quieres inmovilizar el dinero, la alternativa es una cuenta de ahorro de alto rendimiento: paga algo menos que un CD, pero puedes sacar cuando quieras.
Para qué dinero sirven, y para cuál no
Aquí está la decisión de verdad.
Sí sirven para:
- Dinero que vas a necesitar en una fecha conocida: un enganche, una colegiatura, un viaje.
- La parte del fondo de emergencia que no necesitas hoy mismo, en plazos cortos y escalonados.
- Ahorro de alguien que sabe que va a asustarse si ve su saldo bajar.
No sirven para:
- Dinero de emergencia inmediata: si lo necesitas mañana y está a plazo, la penalización se come el interés.
- Metas a más de cinco años. Ahí el rendimiento apenas supera a la inflación y estás renunciando a mucho crecimiento.
La escalera: la técnica que resuelve el problema del plazo
El gran inconveniente del plazo fijo es que el dinero queda atrapado. Hay una forma sencilla de esquivarlo.
En vez de meter todo a 12 meses, divide en cuatro partes y contrata a 3, 6, 9 y 12 meses. A partir del tercer mes siempre tienes un vencimiento cerca, y cada vez que vence, si no lo necesitas, lo reinviertes al plazo largo.
El resultado: cobras casi el rendimiento del plazo largo con una liquidez parecida a la del corto. Es la mejor forma de tener ahí el fondo de emergencia sin que pierda valor.
El detalle que casi nadie mira: la inflación
Un plazo fijo que paga por debajo de la inflación te hace perder capacidad de compra aunque el saldo suba.
Si el instrumento paga un 5 % y la inflación es del 4,5 %, tu ganancia real es de medio punto. No es malo para dinero que necesitas seguro y a corto plazo, pero es una razón para no dejar ahí el ahorro de toda la vida.
La regla práctica: compara siempre el rendimiento con la inflación del país, no con cero. Y en México, resta el impuesto que se retiene sobre los intereses; en Estados Unidos, recuerda que los intereses del CD tributan como ingreso.
Antes de contratar, comprueba tres cosas
- Que la institución esté regulada y cubierta por el seguro de depósitos (IPAB en México, FDIC o NCUA en Estados Unidos). Sin eso, un rendimiento alto es una señal de alarma, no una oportunidad.
- La penalización por retiro anticipado. Suele ser la pérdida de parte o todos los intereses.
- Si se renueva solo. Muchos productos se reinvierten automáticamente a la tasa vigente, que puede ser peor. Pon un recordatorio en la fecha de vencimiento.
Caso práctico: 100,000 pesos a doce meses, después de ISR e inflación
Los datos
Cien mil pesos que no se pueden arriesgar porque son el enganche de algo el año que viene. Dos instrumentos en pesos y la pregunta que casi nadie hace: ¿cuánto se compra con ese dinero en doce meses, no cuántos pesos hay?
- CETES a 364 días8.2 % anual
- Pagaré bancario6.5 % anual
- Retención de ISR (sobre el capital)0.9 % anual
- Inflación supuesta4 % anual
La cuenta
8,200 brutos − 900 de ISR = 7,300 → en poder de compra, +3,173 pesos.Pagaré:
6,500 brutos − 900 de ISR = 5,600 → en poder de compra, +1,538 pesos.
Fíjate en cómo funciona la retención: es un porcentaje anual sobre el capital, no sobre los intereses. Eso significa que si el instrumento rinde poco, la retención se come una parte enorme de lo ganado, y si rindiera menos que la propia retención podrías terminar con menos de lo que metiste. Es el motivo por el que los plazos fijos de rendimiento bajo casi nunca valen la pena.
Resultado: 3,173 contra 1,538 pesos de poder de compra ganado. Un CD en Estados Unidos juega otra liga y no se compara directamente: está en dólares y contra la inflación de allá, así que 5,000 dólares al 4.5 % con 3 % de inflación dejan unos 73 dólares reales. Compara siempre dentro de la misma moneda, y comprueba la tasa de retención vigente: la fija la Ley de Ingresos cada año.
Corre el número con tu propio caso:
Cuánto crece tu dinero con el tiempo
Capital inicial más lo que aportas cada mes, con interés compuesto mensual.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de interés compuesto.
Cuál te conviene según dónde vivas
- Los plazos fijos cambian disponibilidad por rendimiento garantizado y riesgo casi nulo.
- En México: CETES desde 100 pesos, o pagarés bancarios cubiertos por el IPAB.
- En Estados Unidos: CD asegurados por la FDIC; los bancos en línea pagan bastante más.
- Úsalos para metas con fecha conocida y para el fondo de emergencia, no para metas a más de cinco años.
- Escalona los vencimientos y tendrás liquidez sin renunciar al rendimiento del plazo largo.
- Compara el rendimiento contra la inflación y descuenta impuestos antes de decidir.
Si dudas de si este dinero es ahorro o inversión, la respuesta está en la diferencia entre ahorro e inversión.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.