Se usan como sinónimos y no lo son. Ahorrar es guardar dinero para que esté ahí cuando lo necesites. Invertir es ponerlo a trabajar aceptando que puede bajar antes de subir. Confundirlos es la razón por la que hay gente con todo su dinero parado perdiendo valor, y gente que tuvo que vender una inversión en mal momento porque era el dinero de la emergencia.
La diferencia en una tabla
| Ahorro | Inversión | |
|---|---|---|
| Para qué | Gastos previstos y emergencias | Metas a años vista |
| Plazo | De hoy a 2 años | De 3 años en adelante |
| Riesgo de perder | Prácticamente nulo | Real en el corto plazo |
| Disponibilidad | Inmediata | Días, o con penalización |
| Rendimiento | Bajo, cerca de la inflación | Más alto, pero no garantizado |
| Enemigo | La inflación | Tu propio nerviosismo |
Por qué el ahorro también pierde
Hay una idea cómoda y falsa: que el dinero guardado «no corre riesgo». Corre uno, y es silencioso.
Si guardas 100.000 pesos debajo del colchón y la inflación anual es del 4 %, dentro de un año ese dinero comprará lo que hoy comprarían 96.000. No has perdido pesos: has perdido capacidad de compra. En diez años a ese ritmo, se evapora alrededor de un tercio.
Por eso incluso el dinero del ahorro debería estar en algún sitio que pague algo: una cuenta remunerada, CETES a plazo corto en México, o una cuenta de alto rendimiento en Estados Unidos. Sigue siendo ahorro, porque lo puedes sacar cuando quieras, pero deja de encogerse tan rápido.
Cuál necesitas primero
Este es el orden, y no admite atajos:
- Colchón mínimo. De 3.000 a 5.000 pesos, o de 300 a 500 dólares. Para la emergencia pequeña.
- Deuda cara. Todo lo que te cobre más del 20 % anual. Ninguna inversión razonable supera eso de forma fiable.
- Fondo de emergencia completo. De tres a seis meses de gastos, en ahorro disponible.
- Ahora sí, invertir.
El paso 2 es el que más gente se salta. Invertir mientras arrastras una tarjeta al 60 % es pagar un 60 % por la posibilidad de ganar un 10 %. La cuenta no sale, por muy atractiva que parezca la inversión.
Con una excepción: si tu empresa en Estados Unidos iguala tus aportaciones al 401(k), aporta al menos lo justo para llevarte ese dinero. Un match del 50 % es un rendimiento inmediato que ninguna deuda supera.
Cuánto necesitas para empezar a invertir
Mucho menos de lo que la gente cree, y esa creencia es lo que retrasa años la decisión.
En México, cetesdirecto permite empezar desde 100 pesos, es del propio gobierno y no cobra comisión por abrir. Es la entrada más sencilla y de menor riesgo que existe en el país.
En Estados Unidos, varias plataformas permiten comprar fracciones de fondos indexados desde un dólar. El límite práctico no es el mínimo: es tener resueltos los pasos 1 a 3.
Los tres errores que más caros salen
Invertir el dinero que vas a necesitar pronto
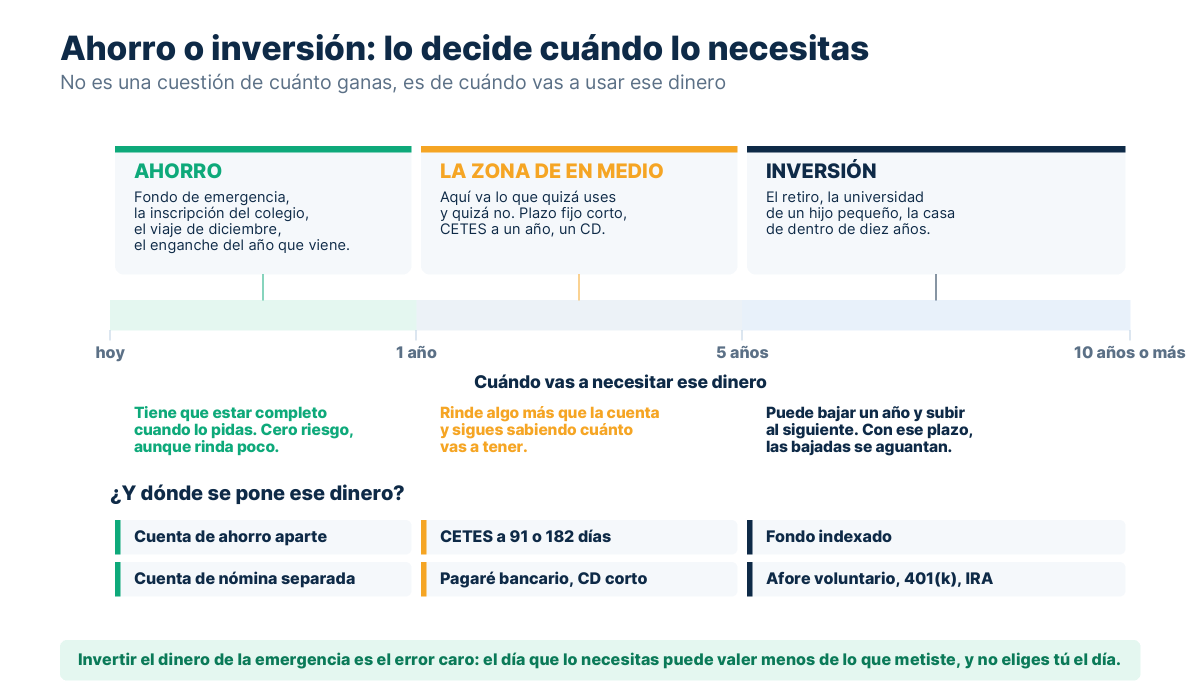
Si el enganche de tu coche es dentro de un año, ese dinero no se invierte. Va a ahorro. Invertirlo significa aceptar que el día que lo necesites puede valer un 15 % menos, y entonces no tendrás elección: venderás con pérdida.
La regla es simple: si sabes la fecha en que lo vas a usar y está a menos de tres años, es ahorro.
Vender en cuanto baja
Toda inversión baja alguna vez. Quien vende en la caída convierte una pérdida temporal en una definitiva, y suele volver a entrar cuando ya subió. Si sabes que no vas a aguantar ver el saldo en rojo, invierte una cantidad menor y súbela con el tiempo.
Buscar el rendimiento alto sin mirar el riesgo
Si algo promete rendimientos muy por encima del mercado y los garantiza, no es una inversión: es un fraude. En México puedes verificar si una institución está registrada ante la CONDUSEF o la CNBV. En Estados Unidos, ante la SEC o FINRA. Es una consulta de dos minutos que evita disgustos grandes; lo tratamos en fraudes financieros.
Un reparto que funciona
Cuando ya tienes el fondo de emergencia, una división sencilla y sensata:
- Fondo de emergencia (3 a 6 meses de gastos) — en ahorro disponible que pague algo.
- Metas de 1 a 3 años — en ahorro a plazo o instrumentos de renta fija corta.
- Metas de más de 5 años — aquí sí, inversión diversificada.
- Jubilación — Afore en México, 401(k) o IRA en Estados Unidos.
Fíjate en que no aparece ningún porcentaje mágico. Lo que decide dónde va cada peso no es tu edad ni tu perfil: es cuándo lo vas a necesitar.
Caso práctico: 60,000 pesos guardados diez años, en dos lugares
Los datos
Sesenta mil pesos y diez años por delante. Una persona los deja en una cuenta de ahorro tradicional que paga 1 %; otra los pone en un fondo indexado que promedia 9 %. Las dos dicen que están «guardando su dinero».
- Cuenta de ahorro1 % anual
- Fondo indexado9 % anual promedio
- Inflación supuesta4 % anual
La cuenta
66,307 pesos… que en dinero de hoy valen 44,794.Inversión: termina con
147,081 pesos, es decir 99,363 de hoy.La cuenta de ahorro perdió 15,206 pesos de poder de compra.
Este es el punto que casi nunca se dice con números: guardar el dinero en una cuenta que no rinde no es «no arriesgarlo», es perderlo despacio y con certeza. El saldo sube de 60,000 a 66,307 y por eso nadie se alarma, pero con lo que hay en la cuenta al final se compra menos que con lo que se metió.
Resultado: 44,794 contra 99,363 pesos de hoy. Eso no significa que haya que invertirlo todo: el fondo de emergencia debe estar en un instrumento sin riesgo aunque rinda poco, porque su trabajo es estar disponible mañana, no crecer. La regla práctica es el plazo: menos de dos años, seguro; más de diez, invertido.
Corre el número con tu propio caso:
Cuánto crece tu dinero con el tiempo
Capital inicial más lo que aportas cada mes, con interés compuesto mensual.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de interés compuesto.
Cómo saber cuál necesitas ahora mismo
- Ahorro es dinero disponible y seguro; inversión es dinero a plazo que puede bajar antes de subir.
- El ahorro parado también pierde: la inflación se lleva alrededor de un tercio en diez años.
- Orden: colchón mínimo, deuda cara, fondo de emergencia, invertir.
- La única excepción es el match del 401(k), que es dinero regalado.
- Se empieza a invertir desde 100 pesos o desde un dólar: el mínimo no es la barrera.
- Si sabes la fecha y está a menos de tres años, es ahorro, no inversión.
- Rendimiento alto y garantizado a la vez no existe; verifica siempre el registro.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.