«Cuando junte algo, empiezo a invertir». Esa frase le ha costado años de rendimiento a muchísima gente, porque la cantidad que imaginan necesaria es varias veces mayor que la real. Hoy se puede empezar con 100 pesos o con un dólar. La barrera nunca fue el dinero.
Los mínimos reales, país por país
En México:
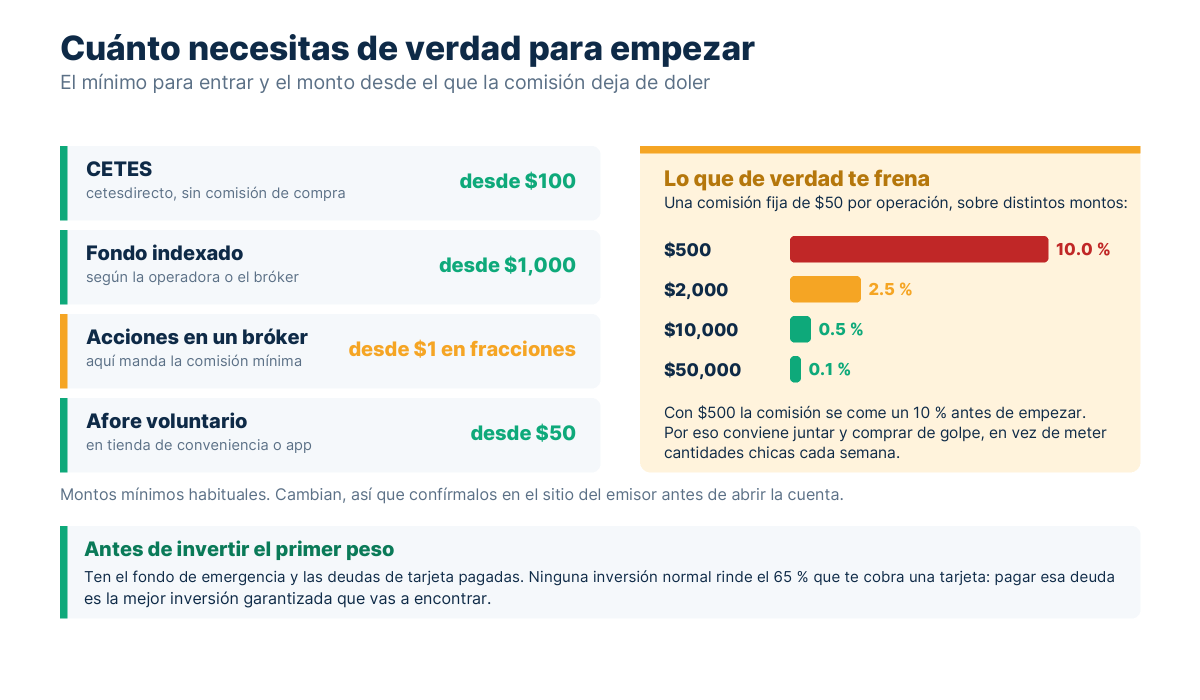
- CETES: desde 100 pesos en cetesdirecto, sin comisión de apertura. Es deuda del gobierno, el instrumento de menor riesgo del país.
- Fondos de inversión: varias operadoras permiten empezar con cantidades bajas, aunque algunas siguen pidiendo montos iniciales altos. Compara antes de contratar.
- Aportaciones voluntarias: puedes aportar cantidades pequeñas a tu Afore, incluso en tiendas de conveniencia.
En Estados Unidos:
- Fracciones de ETF y fondos indexados: desde un dólar en la mayoría de brokers grandes, muchos sin comisión por operación.
- 401(k): sin mínimo. Aportas un porcentaje de la nómina, aunque sea el 1 %.
- IRA: muchas cuentas no exigen saldo mínimo para abrir.
Entonces, ¿por qué la gente no empieza?
Porque la pregunta correcta no es «cuánto necesito para invertir», sino «cuánto necesito tener resuelto antes de invertir». Y ahí sí hay requisitos.
1. Un colchón mínimo
De 3.000 a 5.000 pesos, o de 300 a 500 dólares. Sin esto, la primera emergencia te obliga a vender la inversión, probablemente en el peor momento.
2. Nada de deuda cara
Si arrastras una tarjeta al 60 % anual, invertir para ganar un 8 % es perder 52 puntos con pasos de más. Pagar esa tarjeta es tu mejor inversión disponible.
La única excepción reconocida: si tu empleador en Estados Unidos iguala tus aportaciones al 401(k), aporta lo justo para llevarte ese match. Un 50 % de rendimiento inmediato no lo supera ninguna deuda.
3. El fondo de emergencia
De tres a seis meses de gastos, en ahorro disponible. Es lo que convierte una inversión a largo plazo en algo que puedes dejar quieto de verdad.
Ese orden está desarrollado en ahorro e inversión, y saltárselo es el error más caro que se comete al empezar.
Por qué empezar pequeño sí sirve
Hay una objeción razonable: con 200 pesos al mes, ¿qué más da?
Da por dos motivos, y el segundo es el importante.
El primero es el interés compuesto. El rendimiento genera rendimiento. Diez años de aportaciones pequeñas empezando hoy suelen acabar por delante de cinco años de aportaciones grandes empezando dentro de un lustro. El tiempo hace más trabajo que la cantidad.
El segundo es que aprendes con poco en juego. Vas a ver tu inversión bajar. Vas a sentir el impulso de vender. Es mucho mejor pasar por eso con 2.000 pesos dentro que con 200.000, porque la lección es la misma y el coste es mil veces menor.
Quien empieza con una cantidad grande sin haber vivido nunca una caída suele vender en la primera, y esa venta sale carísima.
La cantidad correcta para ti
Olvida los porcentajes de manual. La regla útil:
Invierte una cantidad que puedas olvidar durante cinco años sin que te cambie la vida.
Si es el 2 % de tu ingreso, es el 2 %. Lo que importa es que sea sostenible y automática: una transferencia el día que cobras, no una decisión mensual.
Y súbela cuando compruebes que puedes. Quien empieza con poco y sube cada trimestre acaba invirtiendo más que quien empieza fuerte y lo abandona en marzo.
Lo que sí debe preocuparte con montos pequeños
Una advertencia concreta: las comisiones fijas se comen las aportaciones chicas.
Si te cobran 50 pesos por operación y aportas 200, estás perdiendo el 25 % de entrada. Con montos pequeños, busca:
- Plataformas sin comisión por operación ni cuota de mantenimiento.
- Comisión anual expresada en porcentaje, no en cantidad fija.
- Sin mínimo de saldo que te obligue a mantener dinero parado.
Y verifica siempre el registro de la institución: CNBV o CONDUSEF en México, brokers regulados en Estados Unidos. Con montos pequeños abundan las ofertas que prometen rendimientos altísimos; si algo garantiza mucho más que el mercado, es fraude, como vemos en fraudes financieros.
Caso práctico: empezar con 100 pesos al mes sí sirve
Los datos
La pregunta que frena a más gente es «¿con cuánto puedo empezar?», y la respuesta honesta es que el monto importa menos que los años. Aquí están los dos extremos realistas de alguien que empieza.
- Opción modesta100 pesos al mes
- Opción cómoda500 pesos al mes
- Plazo y rendimiento20 años al 9 %
La cuenta
24,000 y terminas con 66,789 pesos.500 al mes: aportas
120,000 y terminas con 333,943 pesos.En los dos casos, cerca del
64 % del saldo final lo pusieron los rendimientos, no tú.
Cien pesos al mes durante veinte años se convierten en casi tres veces lo aportado. No va a jubilar a nadie, pero desmonta la idea de que hace falta un capital para empezar. Y hay algo que la tabla no muestra: la persona que empieza con cien pesos aprende a usar la plataforma, a ver caídas sin vender y a subir la aportación cuando mejora su ingreso. Quien espera a «tener con qué», normalmente sigue esperando.
Resultado: 66,789 pesos con aportaciones de cien. Lo que sí debe preocuparte con montos pequeños son las comisiones fijas: si la plataforma cobra 50 pesos por operación y tú aportas 100, la mitad se va en el cobro. Busca instrumentos sin mínimo y sin comisión por aportación; en México, CETES y varios fondos indexados cumplen las dos condiciones.
Corre el número con tu propio caso:
Cuánto crece tu dinero con el tiempo
Capital inicial más lo que aportas cada mes, con interés compuesto mensual.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de interés compuesto.
Con lo que tienes hoy, esto puedes hacer
- El mínimo real es 100 pesos en México y un dólar en Estados Unidos.
- La barrera no es el monto: es tener colchón, cero deuda cara y fondo de emergencia.
- El match del 401(k) es la única excepción a ese orden.
- Empezar pequeño sirve porque el tiempo pesa más que la cantidad, y porque aprendes barato.
- Invierte lo que puedas olvidar cinco años, de forma automática, y súbelo por tramos.
- Con montos pequeños, huye de las comisiones fijas por operación.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.