No todo el dinero que guardas sirve para lo mismo, y meterlo todo en el mismo sitio es el motivo por el que mucha gente acaba sacando de donde no debía. La pregunta que ordena todo es una sola: ¿cuándo lo vas a usar?
Tres cajones, no uno
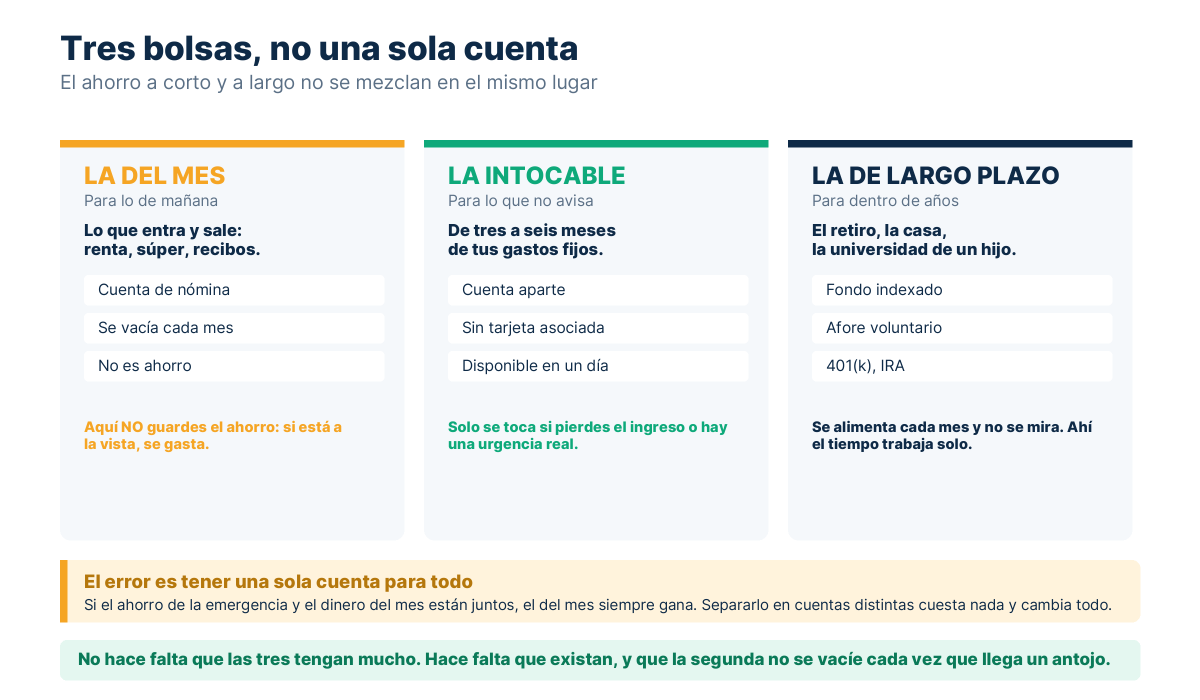
Un ahorro bien montado tiene tres compartimentos con reglas distintas:
| Cajón | Plazo | Dónde va | Regla |
|---|---|---|---|
| Emergencias | Hoy mismo | Cuenta disponible que pague algo | No se toca salvo urgencia real |
| Metas cercanas | 1 a 3 años | Plazo fijo, CETES, CD | Fecha conocida, sin riesgo |
| Largo plazo | 5 años o más | Inversión diversificada | No se mira ni se toca |
Casi todos los problemas vienen de mezclarlos: tener la emergencia invertida en algo que puede caer, o el dinero de veinte años parado en una cuenta que no paga nada.
El cajón de emergencias
Es el primero y no es negociable. De tres a seis meses de gastos, aunque se construye por etapas: primero un colchón de 3.000 a 5.000 pesos —o de 300 a 500 dólares— y luego se completa.
Dos condiciones: disponible en menos de 48 horas y sin riesgo de que valga menos el día que lo necesites. Eso descarta cualquier inversión de renta variable, por prudente que parezca.
Lo que sí encaja: cuenta remunerada, cuenta de ahorro de alto rendimiento en Estados Unidos, o CETES a 28 días escalonados en México. Cuánto exactamente, en fondo de emergencia.
El cajón de metas cercanas
Aquí va el dinero con fecha: el enganche del año que viene, la colegiatura de agosto, el viaje de diciembre, el cambio de coche.
La regla es dura y evita disgustos:
Si sabes la fecha en que lo vas a usar y está a menos de tres años, no se invierte.
Porque si el mercado cae justo ese mes, no tienes la opción de esperar: necesitas el dinero, y vendes en pérdida. Para este cajón sirven los plazos fijos, los pagarés bancarios y los CD, con los vencimientos escalonados para que caigan cerca de la fecha en que los necesitas.
El cajón de largo plazo
Jubilación, la universidad de un hijo pequeño, patrimonio. Más de cinco años, sin fecha exacta.
Aquí la lógica se invierte: el riesgo de este cajón no es la caída del mercado, es la inflación. Con horizonte largo, las caídas se recuperan; lo que no se recupera es una década de dinero parado perdiendo capacidad de compra.
Por eso este cajón va a inversión diversificada: fondos indexados de comisión baja, Afore con aportaciones voluntarias en México, 401(k) o IRA en Estados Unidos.
Cómo repartir el dinero nuevo
Cuando ya tienes los tres cajones abiertos, lo que llega cada mes se reparte en orden, no en porcentajes:
- Hasta completar el colchón mínimo, todo va ahí.
- Luego, todo lo disponible a la deuda cara (por encima del 20 % anual).
- Luego, a completar el fondo de emergencia.
- A partir de ahí, se reparte entre metas cercanas y largo plazo, según lo que tengas por delante.
Ese orden es lo que la mayoría de guías convierte en porcentajes fijos, y por eso no le funciona a nadie: quien tiene una tarjeta al tope no debería estar invirtiendo un 15 %, y quien ya tiene el fondo hecho no debería seguir acumulando efectivo.
Los dos errores de asignación más caros
Tener el largo plazo en efectivo
Es el más frecuente entre la gente prudente. Veinte años de ahorro en una cuenta que no paga nada pierde, con una inflación moderada, alrededor de la mitad de su capacidad de compra. La prudencia mal colocada cuesta tanto como el riesgo mal colocado.
Tener las emergencias invertidas
El error opuesto, típico de quien ya se entusiasmó. Funciona perfectamente hasta el día que hay una emergencia y el mercado está abajo. Entonces conviertes una pérdida temporal en definitiva y te quedas sin fondo.
Una revisión al año basta
No hace falta mover nada cada mes. Una vez al año, comprueba tres cosas:
- ¿Sigue cubriendo el fondo de emergencia tus gastos actuales? Si tus gastos subieron, el fondo se quedó corto.
- ¿Hay algo en el cajón largo que ahora tenga fecha a menos de tres años? Muévelo al cajón de metas cercanas.
- ¿Estás pagando comisiones que puedas evitar? Revisa comisiones bancarias.
Caso práctico: los mismos 50,000 pesos, a un año y a quince
Los datos
Cincuenta mil pesos ahorrados y dos destinos posibles según cuándo se vayan a necesitar. El error habitual no es elegir mal el instrumento: es no haber decidido primero el plazo.
- A corto plazo, en CETES a un año8 % anual
- A largo plazo, en un fondo indexado a 15 años10 % anual promedio
La cuenta
50,000 → 54,150 pesos en un año. Ganancia: 4,150.Largo plazo:
50,000 → 222,696 pesos en quince años. Ganancia: 172,696.
La diferencia parece obvia hasta que se recuerda para qué es cada peso. Si esos 50,000 son el enganche de un departamento que vas a comprar el año que viene, meterlos a quince años es exactamente el error contrario: llegarías al día de la firma pudiendo tener un 20 % menos, porque el largo plazo sube en promedio pero baja en el camino.
Resultado: 4,150 pesos contra 172,696, y ninguno de los dos es «el bueno». La pregunta que decide no es cuál rinde más, es cuándo vas a necesitar ese dinero. Menos de dos años: instrumentos sin riesgo aunque rindan poco. Más de diez: renta variable, sabiendo que habrá años en rojo.
Haz la cuenta con tus propias cifras:
Cuánto crece tu dinero con el tiempo
Capital inicial más lo que aportas cada mes, con interés compuesto mensual.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de interés compuesto.
Cómo repartir lo que ya tienes guardado
- Tres cajones: emergencias, metas de 1 a 3 años, largo plazo de 5 años o más.
- Lo que decide dónde va cada peso es cuándo lo vas a usar, no tu edad ni tu perfil.
- Emergencias: disponible en 48 horas y sin riesgo de caída.
- Metas con fecha a menos de tres años: nunca en inversión.
- Largo plazo: el riesgo real es la inflación, no la volatilidad.
- Reparte por orden, no por porcentajes: colchón, deuda cara, fondo, y después invertir.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.