El súper es donde más veces al mes tomas decisiones de dinero, y por eso es donde un cambio pequeño se multiplica más rápido. No hacen falta cupones ni apps: la mayor parte del ahorro viene de tres o cuatro hábitos que se aprenden una vez.
Lo que más pesa: ir con lista y sin hambre
Suena a consejo de abuela y es el que más dinero mueve. Los supermercados están diseñados para la compra no planificada: los productos básicos al fondo, los caros a la altura de los ojos, los caprichos en la caja.
Una lista hecha en casa, mirando lo que ya tienes, corta la mayor parte de eso. Y si además vas después de comer, cortas el resto: comprar con hambre infla el ticket de forma sistemática, sobre todo en snacks y precocinados.
Mira el precio por kilo, no el del paquete
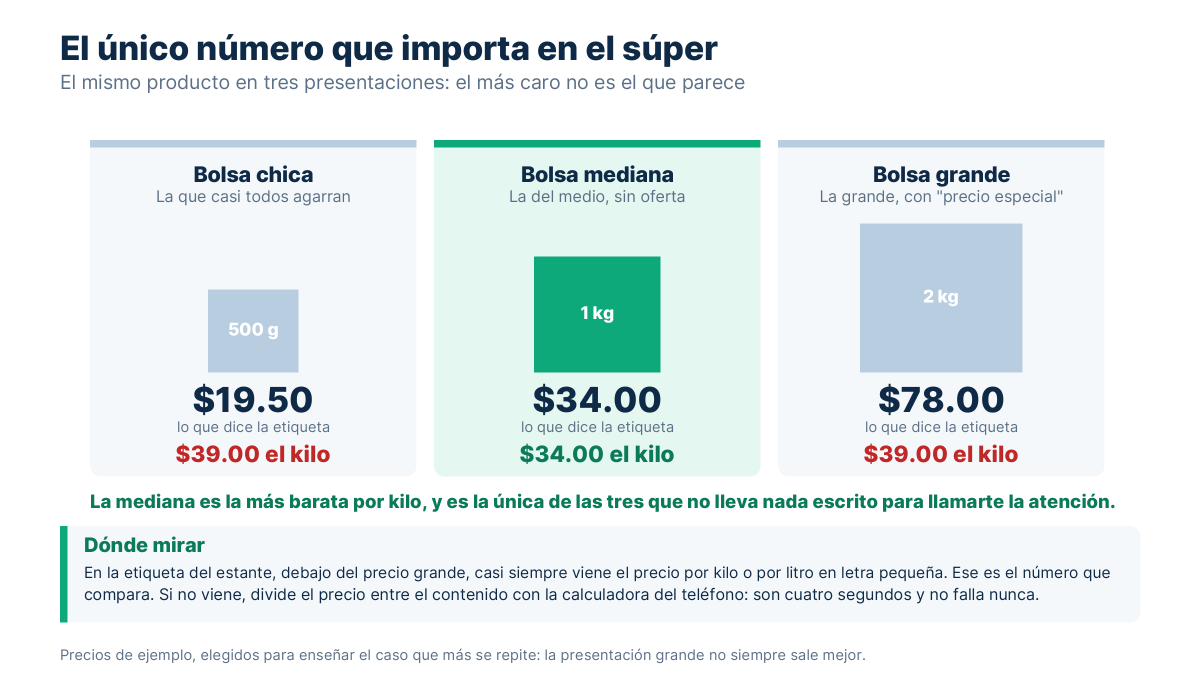
Es el hábito que más ahorra por minuto invertido. En la etiqueta del estante casi siempre aparece, en letra pequeña, el precio por kilo o por litro. Es el único número que permite comparar de verdad.
Dos sorpresas frecuentes cuando empiezas a mirarlo:
- El tamaño familiar no siempre sale mejor. A veces el mediano tiene menor precio por kilo, sobre todo en promociones.
- El «3×2» puede ser más caro que comprar tres unidades de la marca de al lado.
La marca propia, con criterio
La marca del súper suele costar entre un 25 % y un 40 % menos. Pero no todas valen lo mismo.
Donde la diferencia de calidad es mínima y el ahorro es real: azúcar, sal, harina, arroz, legumbres, lácteos básicos, papel, limpieza, latas de conserva. Son productos con poco margen de diferenciación.
Donde sí puedes notar la diferencia: café, chocolate, embutidos y algunos productos de higiene personal. Prueba uno cada vez; si no te convence, vuelves a la marca de siempre y no has perdido nada.
Los tres momentos que inflan el ticket
Las compras «de paso»
Entrar por dos cosas y salir con nueve es el patrón más caro que existe. Si vas a diario, multiplica ese sobrecoste por treinta.
Concentrar la compra en una vez por semana, más una parada rápida solo para fresco, reduce el gasto mensual de forma clara sin que tengas que renunciar a nada.
Los productos ya preparados
La fruta cortada, la verdura lavada en bolsa, el pollo en filetes. Pagas por el trabajo, y el margen suele ser alto. Si tienes prisa algún día, adelante; como costumbre diaria pesa bastante en el mes.
La caja
Todo lo que hay en la fila está ahí porque se compra sin pensar. Es el punto de la tienda con más margen por metro cuadrado.
Planificar el menú: el truco que evita tirar comida
Se calcula que los hogares desperdician una parte apreciable de lo que compran. Cada bolsa de espinacas que acaba en la basura es dinero que ya pagaste.
No hace falta un menú semanal detallado. Basta con decidir cuántas cenas vas a hacer en casa esta semana y comprar para esas, no para las siete por si acaso.
Y revisa el refrigerador antes de salir. La mitad de las compras duplicadas son de cosas que ya estaban al fondo.
Congelar bien es ahorrar
Comprar en oferta solo sirve si el producto no se echa a perder. Un par de reglas prácticas:
- Congela en porciones del tamaño que vas a usar. Un kilo de carne en un bloque se descongela entero o no se usa.
- Etiqueta con la fecha. Sin fecha, todo acaba siendo «eso de hace no sé cuánto».
- El pan congela muy bien. Es de lo que más se tira y de lo mejor aguanta.
Si vives en Estados Unidos
Dos cosas cambian respecto a México:
Las tarjetas de fidelidad del súper no son marketing vacío: en muchas cadenas los precios de oferta solo se aplican si escaneas la tarjeta. Es gratis y la diferencia en el ticket es visible.
Las tiendas de descuento y los mercados hispanos suelen tener precios claramente más bajos en fresco, especialmente en productos que usas a diario. Comparar el mismo carro en dos tiendas una vez al mes te dice dónde te conviene comprar cada cosa.
Lo que no funciona
Para no perder tiempo:
- Recorrer tres supermercados buscando la oferta de cada producto. El ahorro rara vez compensa la gasolina y las dos horas.
- Comprar a granel lo que no consumes rápido. Veinte rollos de papel sí; cinco kilos de arroz que tardas un año en gastar, no.
- Las apps de cupones que te hacen comprar cosas que no ibas a comprar. Un descuento en algo que no necesitas es un gasto, no un ahorro.
Caso práctico: una despensa de 4,200 pesos con tres cambios
Los datos
Una familia de cuatro que gasta 4,200 pesos al mes en despensa. Tres cambios, ninguno de ellos «dejar de comer bien», aplicados uno encima del otro.
- Lista cerrada y no ir con hambre−8 %
- Marca libre en básicos y limpieza−12 %
- Menú semanal para no tirar comida−7 %
La cuenta
4,200 × 0.92 = 3,8643,864 × 0.88 = 3,4003,400 × 0.93 = 3,162Ahorro:
1,038 pesos al mes, 12,452 al año.
Fíjate en un detalle que aparece en todas las listas de consejos y casi nunca se aclara: 8 + 12 + 7 no da 27 %, da 24.7 %. Cada porcentaje se aplica sobre lo que queda después del anterior, no sobre el total. Por eso las cifras que prometen esas listas casi nunca cuadran con el ticket real.
Resultado: 1,038 pesos al mes. El orden importa: empieza por el menú semanal, porque arrastra a los otros dos. Con el menú hecho, la lista sale sola y la marca libre deja de ser una decisión que se toma con el carrito enfrente y hambre encima.
Haz la cuenta con tus propias cifras:
Cuánto te cuesta al año ese gasto pequeño
El gasto de cada vez y cuántas veces por semana lo repites. Lo demás lo hace la aritmética.
¿Necesitas el caso completo, con tabla año por año y más variables? Usa la calculadora de gastos hormiga.
Lo que cambia desde tu próxima compra
- Lista hecha en casa y no ir con hambre: es lo que más pesa.
- Compara siempre por precio por kilo o por litro, no por el precio del paquete.
- Marca propia en básicos y limpieza; prueba antes en café y embutidos.
- Una compra semanal en vez de visitas diarias.
- Decide cuántas cenas harás en casa y compra solo para esas.
- Congela en porciones y con fecha, o la oferta acaba en la basura.
Este es uno de los recortes que mencionamos en cómo ahorrar si ganas poco, y encaja en el bloque de necesidades de la regla 50/30/20.

Edison Vargas
Soy Edison Vargas, creador de Aprende Finanzas. No soy asesor financiero certificado ni trabajo para ningún banco: soy alguien que se cansó de que le explicaran el dinero con tecnicismos y decidió escribir lo que le habría gustado leer. Cada guía termina con un caso resuelto: una situación concreta, con las cantidades puestas y la operación escrita, para que puedas rehacerla en un papel y comprobar que sale lo mismo. Las calculadoras del sitio están programadas aquí, funcionan dentro de tu navegador y no mandan tus datos a ningún servidor. Contrasto las cifras con fuentes oficiales —Banxico, CONDUSEF, SAT, CFPB, IRS— y compruebo los números antes de publicarlos. Cuando un dato depende de tu caso, de tu estado o del año, lo digo en lugar de darlo por fijo. Y cuando algo no lo sé, lo digo también.